Jenkkikatsaus: Korot jatkavat roihuaan

Ei uutta länsirintamalta. Kuva: Pörssihaukka / OpenAI
Bondien myyntiaalto jatkuu eli korot nousevat hermostuttaen osakemarkkinaakin laajalti vaikkei kauttaaltaan. Rahoittajatkin tulevat alas, vaikka ne kuuluvat harvoihin rahan kallistumisesta myös hyötyviin sektoreihin.
Hädin tuskin ehdin sulkea läppärini, kun eilen tuskailemani VIXin rauhoittuminen taittui taas ylös eli hermoilu sai rutkasti uutta virtaa. Syynä voi pitää korkojen rivakkaa nousua hetken huilin jälkeen.
Kymmenvuotinen Treasury pomppasi yli viiden prosentin haamurajan, korkeimmille tasoilleen sitten 2007 eli finanssikriisin kynnyksellä. Lyhyetkin korot kirmasivat.
Korkomarkkina pyllistelee taas osakesijoittajalle. Taustalla on sitkeä inflaatio, valtioiden ylivelkaantuminen ja myös kova kilpailu pääomasta.
Juttu käsittelee sijoituskohteita Ares Capital ja Main Street Capital
Kun myös AI-buumi imee rahaa on siitä maksettava kova korko inflatorisissa oloissa, muuten ei sijoittajaa kiinnosta. Ja joutilaalle rahalle on ottajia.
Olen povannut hyvissä ajoin korkojen jatkavan ylemmäs jo puhtaasti teknisin perustein. Näkemys vain vahvistuu pitkien indikaattorien voimalla.
Kuukausikuvaajassa nousutrendi on vasta alkanut – hirveältä tasolta tämän vuosituhannen raameissa. Ja kuten näemme, pitkien trendien kesto on melkoisen vakio jo paljaalla silmällä ja varsinkin TA-ohjelmalla tutkien.
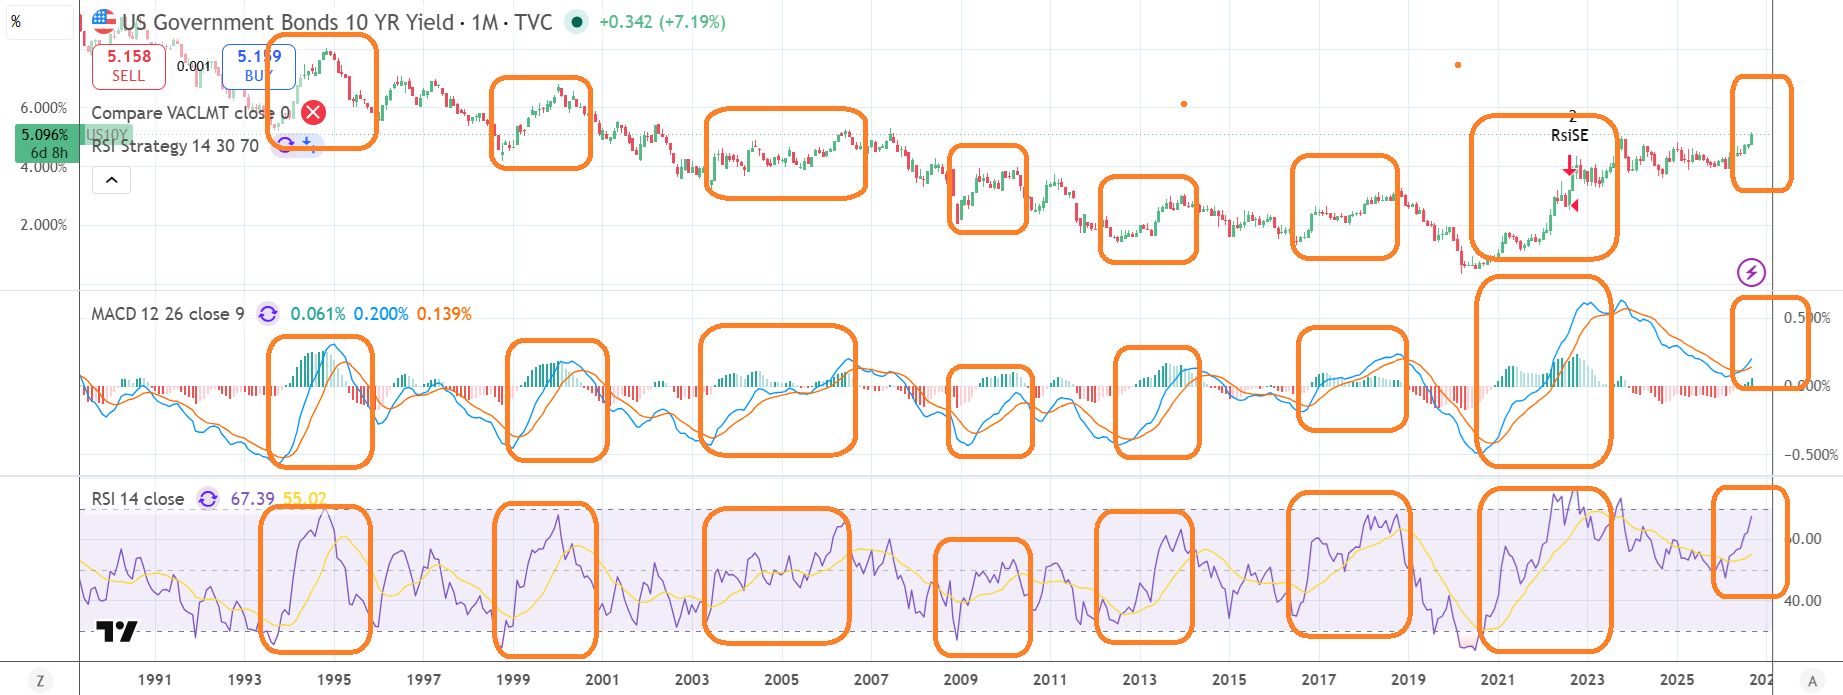
Korkosyklien kesto ei kauheasti heittele, syvyys kyllä.
Onko jo hätä? Toistaiseksi talous kasvaa ja yritysten tulokset ovat kestäneet. Mutta mitä ylemmäs korot kiipeävät ja mitä kauemmin siellä pysyvät, sitä enemmän se rassaa taloutta ja markkinoita.
Asuntolainat, yritysten jälleenrahoitus ja investoinnit kallistuvat. Samalla riskittömät valtionlainat muuttuvat kovaksi kilpailijaksi osakkeille.
VIXin virkistyminen on looginen seuraus. Osakemarkkinoiden paine ei silti jakaudu tasaisesti.
Aresin korkokate paranee
Velkaiset ja kalliit yhtiöt kärsivät yleensä ensimmäisinä, kun taas pankit ja vaihtuvakorkoisista luotoista hyötyvät rahoittajat voivat jopa saada tulostukea. Yritysrajoittaja Ares Capital on tästä hyvä esimerkki, vaikka rahan kallistuminen lisää sen asiakkaiden luottoriskiä.
Amerikan suurimman BDC-yhtiön eli yritysrahoittajan Aresin lainasalkku on vahvasti vaihtuvakorkoinen. Q1:llä esimerkiksi 94 % poistuneista lainasitoumuksista oli vaihtuvakorkoisia, ja koko salkun rakenne samaan suuntaan painottunut.
Korkojen nousu siirtyy nopeasti lainojen korkotuottoihin. Oman rahoituksen puolellakin kuva on suotuisampi kuin äkkiseltään luulisi.
Aresilla on paljon kiinteäkorkoista vakuudetonta velkaa ja lisäksi korkosuojauksia. Korkojen nousu ei valu samassa suhteessa rahoituskuluihin kuin sijoitustuottoihin.
Toki Aresin asiakkaiden nouseva korkomeno lisää maksuhäiriöitä ja luottotappioita aivan kuten pankeilla, jollainen se tavallaan on toisesta luokituksesta huolimatta. Ero on enemmän lakitekninen kuin operatiivinen.
Odota teknisin perustein
Aresin lainasalkku on kuitenkin laajasti hajautettu ja myös huolella poimittu, riskitaso siis matala. Se suojaa isoilta skrelleiltä.
Ja Q2:n lopussa sillä oli vielä noin 6,7 miljardia dollaria käyttämätöntä lainakapasiteettia. Korkoralli avaa tuottoisia mahdollisuuksia. Luoton tarve ei katoa, vaikka sen hinta nouseekin.
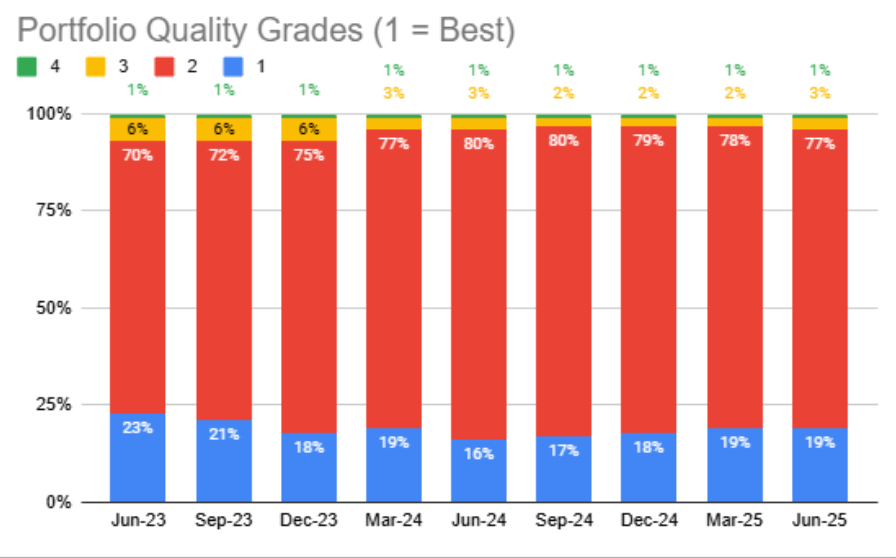
Ares keskittyy matalan riskin yhtiöihin. Kuva: Ares Capital
Laitoin kuitenkin Aresille odota-leiman – koska myyntirieha leviää ja Ares näyttää teknisin perustein saavan siitä osansa. Se on sille tavallista, vaikka yhtiön talous on kestänyt kaikenlaiset koettelemukset.
Ja osinko jatkanut aina lopulta ylös, hitaasti kyllä mutta varmasti. Ja kun osinkotuotto kipuaa päälle 10% niin siinä perustetta omistukselle riittämiin.
Muutama muu odota-leima samasta syystä: hermoilun yltyminen vaikuttaa vievän kurssia edelleen alemmas. Osta-leima palaa heti kun myyntiaalto vilkuttaa pohjaa.
Main hiukan syklisempi
Toinen BDC-yhtiömme Main Street Capital on muuten samassa asemassa, mutta sen tuloksesta suurempi osa koostuu luototettujen yritysten osaomistuksesta ja niiden osingoista. Jotka taas voivat saada osumaa rahan kallistumisesta.
Tältä osin Main on Aresia suhdanneherkempi, molempaan suuntaan. Sen vuoksi hyvinä aikoina myös korkeammalle hinnoiteltu.
Odota-leima silläkin teknisin perustein, osta tulee heti suotuisassa raossa. Siis kurssin dipattua riittävästi, vienee joitakin viikkoja.
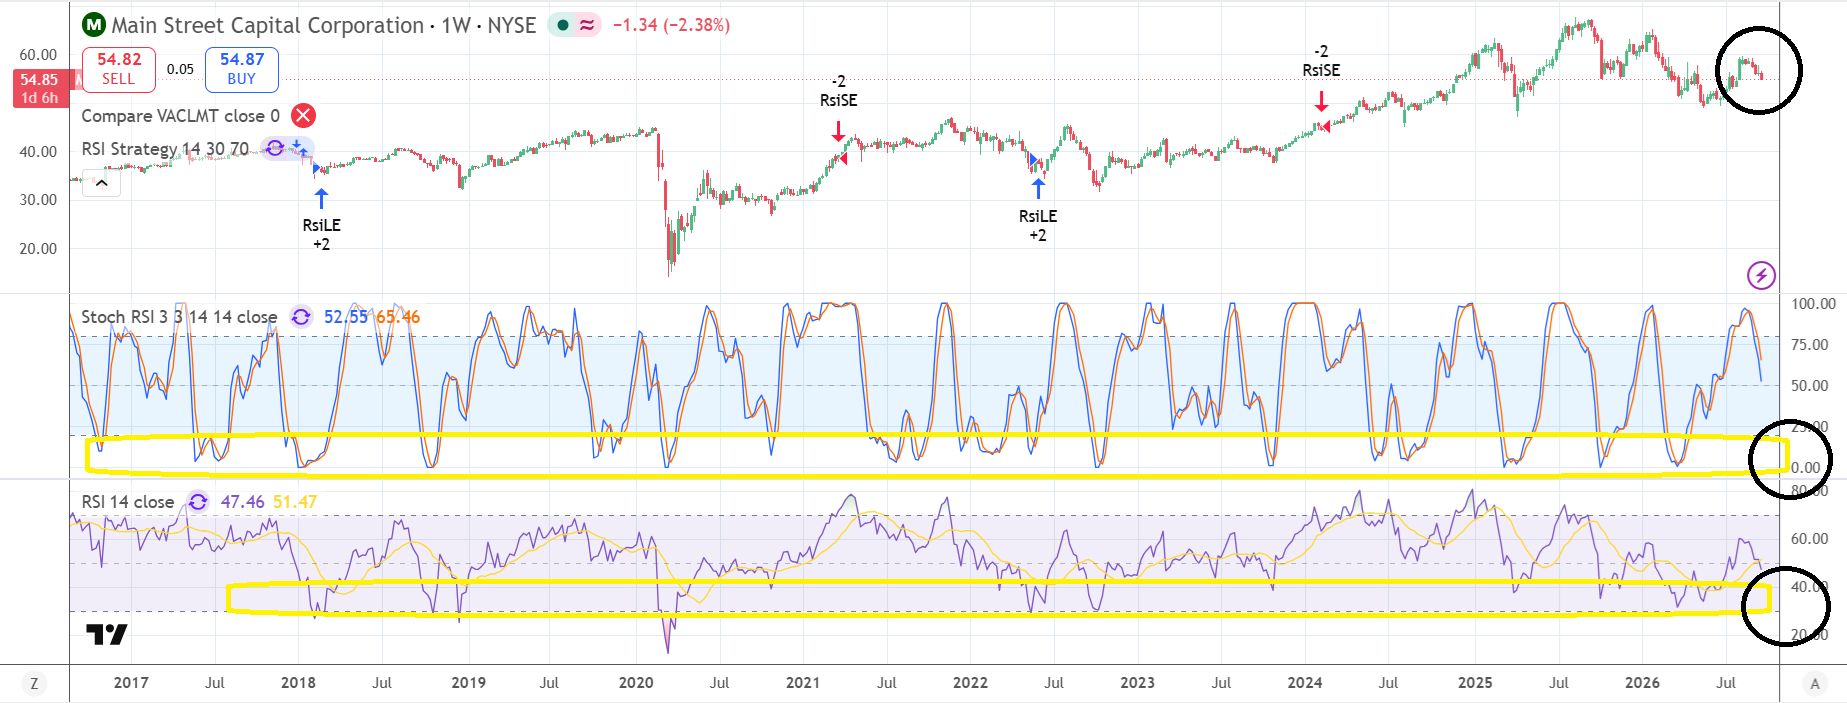
Main jatkamassa jonkin verran alemmas.
Main osaltaan osoittaa, miksi listalla on ollut vähän osta-leimoja viime aikoina: koska dippi oli tilauksessa kuten aina ennen pitkää. Teknisesti yliostettuun markkinaan ei kannata sotkeutua.
Main kyllä kestää painetta, kuten on nähty monissa koitoksissa myös aivan viime vuosina. Koko maailmaa murjonut korona nirhaisi sitä ihmeenkin vähän ottaen huomioon kriisin mittakaavan ja Mainin asiakasegmentin, pienet ja keskisuuret yritykset.
Osinkohistoria ja sen taloudellinen tausta kertoo oleellisen. Ällistyttävän vankkaa menoa, kun BDC-yhtiöiden varainhankinta on kimurantimpaa kuin pankkien.
Valitettavasti BDC-yhtiöiden ostaminen ei enää onnistu osalla välittäjistä johtuen EU-regulaation tiukasta ja minusta virheellisestä tulkinnasta. Ainakaan Degiro ei sitä noudata eli ostaa ja myydä voi kuten ennenkin.
Huomenna lisää jenkkikatsausta, katsellaan ostokelpoisia tai sellaiseksi kohtapuoleen tulevia yhtiöitä. Ruotsalaisten osakkeiden päivitys jää ruuhkan takia ensi viikon alkuun.
Pörssihaukassa on kahden viikon tutustumistarjous ilmaiseksi ja sitoumuksetta

