Sota- ja markkinakatsaus: Öljyä virtaa, kaukana silti normaalista
Öljy kulkee Hormuzissa, muttei ihan kuin ennen. Kuva: Pörssihaukka / OpenAI
Persianlahdelta pääsee energiaa enemmän kuin sodan alussa, mutta kovaan hintaan ja poliittisen riskin pysyessä korkeana. Inflaatiopeikko ei katoa näyttämöltä ja heijastevaikutuksia syntyy väistämättä.
Persianlahden energiakuljetukset ovat tiettävästi elpyneet selvästi viime viikkoina. Syyskuussa Hormuzin kautta kulki jo enemmän LNG-lasteja kuin kertaakaan sodan alettua, ja myös öljykuljetukset ovat kasvaneet.
Osa tankkereista ylittää salmen AIS-paikannus suljettuna eli käytännössä pimeänä, ja liikennettä suojataan sotilaallisesti. Reutersin mukaan syyskuussa Hormuzin läpi kulki 19–21 LNG-lastia, kun kesällä määrä oli selvästi pienempi.
Tästä ei silti kannata päätellä energiamarkkinan normalisoituneen. Brent heiluu yhä 100 dollarissa, eikä sitä juuri alas tuonut G7-maiden päätös vapauttaa 100 miljoonaa barrelia öljyä ja dieseliä hätävarastoista.
Juttu käsittelee sijoituskohteita öljyrahasto, öljypalvelusektori, AI, Wärtsilä
Persianlahdelta virtaa öljyä putkea pitkin Punaisenmeren satamaan ja Hormuzissakin liikkuu taas tankkereita – mutta kovaan hintaan. USA suojelee aluksia kykynsä mukaan, silti iskuissa molemmin puolin on kuollut ainakin parikymmentä ihmistä.
Tuottajamaat myös maksavat huikeaa hintaa laivayhtiöille riskin ottamisesta. Moni sen tekee, mutta riski ei sillä katoa.
Hätävarastot kehään
Iran teki USA:lle sopimustarjouksen pari viikkoa sitten, Trump torjui sen suoralta kädeltä. Hän laskee olevansa vahvoilla ja Iranin kiristysotteen Hormuzista höltyneen.
Jossain määrin näin on, mutta se ei tarkoita vaaran kadonneen saati olojen normalisoituvan pikkuhiljaa. Edessä on monta mutkaa ja akuuttia ongelmaa.
Sitä kuvaa, että rikkaat maat vapauttavat öljyä ja dieseliä varmuusvarastoistaan helpottaakseen pulaa ja laskeakseen hintaa. Päätös, johon Yhdysvallat painosti dieselin vientikiellolla uhaten, vaikutti ihmeenkin vähän.
Hätävarastojen avaaminen kertoo itsessään tilanteen vakavuuden. Etenkin USA:n pelivara on oletettu niin isoksi, ettei se apua kaipaa.

Isot, silti rajalliset varastot. Kuva: User Sanjo, Wikicommons
Surkuhupaisaa sinänsä, että Trump kyllä rähjää liittolaisia apuun kun se hänelle sopii, muun ajan hän tyrkyttää tariffeja, uhkauksia ja solvauksia. America First, totisesti.
Toki helpottaa, että edes ajoittain lähellä normaalia olevia vientimääriä saadaan nyt osin vaihtoehtoisten reittien, pimeiden kuljetusten ja poikkeusjärjestelyjen avulla. Muttei siksi, että Hormuz pelaisi kuten ennen.
Ja varastojen purkaminen tarkoittaa turvapuskurin kaventuvan – ja vaativan niiden täyttämisen heti kun mahdollista. Se on harvinaisen kaukana ilmaisesta lounaasta.
Tilanne päällä aina vain
Poliittinen riski ei myöskään ole helpottanut. Iranin tilanne muuttuu koko ajan hankalammaksi, jos muiden Persianlahden maiden energia pääsee maailmanmarkkinoille sen itse kärsiessä sodasta ja vientirajoituksista.
Vaikea kuvitella Iranin seuraavan lapaset taskussa romahdustaan maksattamatta siitä jollakin tavalla myös vastapuolta. Ja siinä lymyää seuraavan vaiheen suurin riski.
Iran voi edelleen häiritä Hormuzin liikennettä, mutta jos sen ote salmesta heikkenee, paine iskujen laajentamiseen muualle kasvaa. Kohteita voivat olla alukset, satamat, putkistot tai muu Persianlahden energiainfrastruktuuri.
Aavikolla jököttävään infraan ei ole vaikea osua. Kuva: Wikicommons
Viime viikolla Omanin edustalla raakaöljytankkeriin osui tunnistamaton ammus. Ei tarvinne kauheasti arpoa, minkä leirin tavaraa se oli.
Tankkeri-iskut ovat viime päivinä lisääntyneet. Iran hermostuu.
Tietysti infrasota johtaisi karmeisiin vastaiskuihin. Mutta niin sodat eskaloituvat, kun yksi tai molemmat osapuolet eivät halua perääntyä.
Näännytys tuskin tehoaa
Yhdysvallat toimittaa lisää kalustoa ja miehistöä alueelle. Osin syy on joukkojen kierrätys, mutta täysin mahdollisesti Trump tulkitsee Iranin heikentyneen riittävästi lopullista tyrmäystä varten.
Se istuisi hänen logiikkaansa ja toimintatapaansa. Mutta sisältäisi tasan saman riskin kuin itse raskaaksi virheeksi paljastunut soitellen sotaan lähtö.
Iranin talous rapautuu ja väestö kärsii suuresti – mutta näännyttämällä moderneja sotia harv0in on voitettu. Iran tuottaa edelleen aseita ja saanee apua liittolaisiltaan.
Mikään ei edelleenkään viittaa nopeaan ratkaisuun. Ukrainan sota on kestänyt neljä vuotta seitsemän kuukautta, reilun vuoden päästä yhtä kauan kuin toinen maailmansota.

Ukraina taistelee yhä – raskain kustannuksin. Kuva: State of Ukraine
Eikä tilanne näytä edelleenkään asettumisen merkkejä, päinvastoin osapuolten iskukyky ja -halu vain voimistuvat. Iso ero on toki se, että Ukraina saa mittavaa tukea länneltä.
Öljyn hinta tuskin rauhoittuu
Pörssihaukka ei tulkitse viime viikkojen kehitystä Persianlahdella sodan ratkeamiseksi. Markkinat oppivat kiertämään ongelmia, totta kai – mutta Persianlahden energiavirrat toimivat edelleen poikkeusoloissa ja vahvan sotilaallisen suojan varassa.
Öljyn poliittinen riskipreemio pysyy korkeana ja hinta oman odotukseni mukaan jatkaa voimakasta heiluntaansa. Ei herkkua reaalitaloudelle, mutta sopii muuten Pörssihaukalle.
Öljyrahasto sai lunasta-leiman 10. syyskuuta puhtaasti teknisen analyysin varassa – jolloin öljyn hintaralli taittuikin, juurikaan tosin sen jälkeen laskematta ja taas nousten. Kiva päälle +20% tuotto keväästä kuitenkin.
Seuraava peliliike on päinvastaiseen suuntaan: öljyrahasto saa jälleen osta-leiman, kun tekninen analyysi näyttää korjausliikkeen kypsyneen riittävän pitkälle. Fundamentit eivät ainakaan vielä puolla Persianlahden riskipreemion katoamista.
Öljyrahasto ei myöskään romahtanut Venäjän järjestämän shokin jälkeen 2022, vaikka markkinoilla olosuhteet helpottivat radikaalistikin. Hyvin sovelias pelikohteeksi, kun öljyä olen vielä seurannut jo yli 20 vuotta aikoinaan jopa kokopäiväisenä treiderinä.
Heijastevaikutuksia moneen suuntaan
Oma lukunsa sitten on, miten kallis energia vaikuttaa talouteen ja sijoituskohteisiin. Toistaiseksi olemme päässeet kohtalaisen vähin kolhuin, mutta inflaatio- ja korkokierre kyllä potkii nilkkoja jo monessa suunnassa.
Joillekin yhtiöille, kuluttajille ja osakkeille tilanne voi olla lähes huomaamaton. Mutta yksin korkojen nousu heijastuu tyypillisesti kauas alkuperäisen ongelman eli kalliin energian suorasta vaikutuspiiristä.
Se voi leikata vakavaraisten ja energiaan juuri liittymättömien yhtiöiden osakekurssia, vaikka niiden liiketoiminta luistaisi entiseen tapaan. Kalliit osakkeet joutuvat aina vaaravyöhykkeesen rahan kallistuessa.
Ja tietenkin energian hinta vaikuttaa isostikin pörssejä edelleen ruokkivaan AI-buumiin. Kyse on todella energiasyöpöstä teknologiasta, jonka suurta loikkaa rahoitetaan paljolti myös velkarahalla.
Puhutaan satojen miljardien vuotuisista investoinneista – samaan aikaan kuin korot nousevat ja inflaatio kiihtyy. Todella ruudikas yhdistelmä ainakin perinteisesti.

Herra kenraali, jokin peittää auringon! Kuva: Pörssihaukka / OpenAI
Jos tuottolaskelmat on ylimitoitetettu ja kustannuslaskelmat alimitoitettu, jälki voi äityä todella rumaksi. Kokonaiset sektorit voivat päätyä vuosiksi katuojaan, kun torpedoja iskee monesta suunnasta.
Öljypalvelusektorin nousu ja rappio
Näin kävi vaikkapa öljypalvelusektorille, josta käytännössä aloitin sijoitusurani vuosituhannen alussa. Vuosien ali-investoineista kärsinyt ala sai mielettömän buustin öljyn hinnan lähdettyä rajuun nousuun 2004.
Olin asetelmista tietoinen tutustuttuani siihen taloustoimittajana ja hyppäsin kyytiin rahastosijoittajana. Teinkin muhkeita voittoja öljyn ja sektorin kiitäessä finanssikriisiin asti.
Sitten iski taloushistorian yksi pahimmista myrskyistä ja löi koko alan kanveesiin. Tänään alan indeksi, Philadelphia Oil Service Sector Index, ryömii samassa pisteluvussa kuin jo 30 vuotta sitten!
Viisinkertaistuttuaan viidessä vuodessa ennen finanssikriisiä, joka romautti sen arvosta -70%.
Viidessä vuodessa se toipui liki ennalleen, kunnes alan uudet vaikeudet romauttivat sen entistä pahemmin joskin hitaammin. Eipä olisi uskonut 2006!
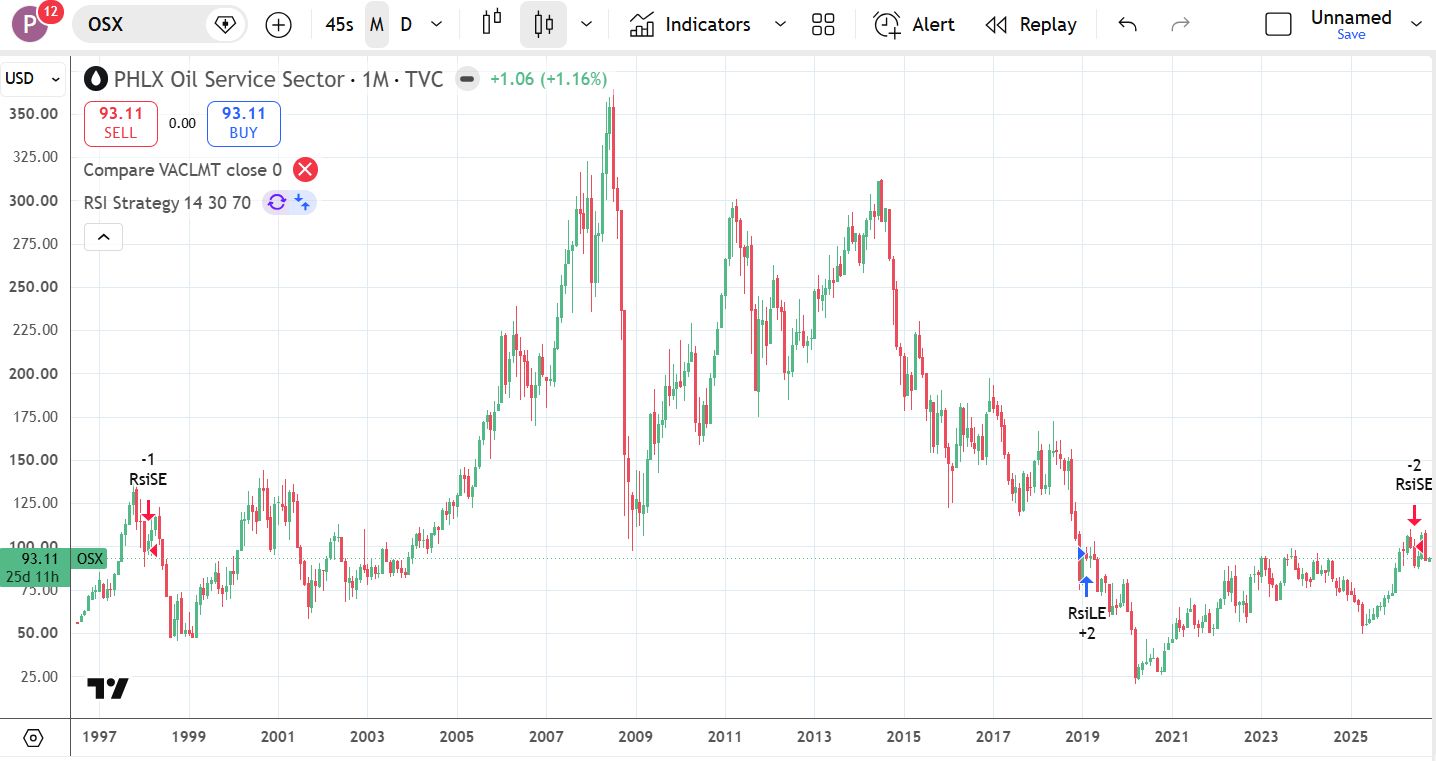
Öljypalvelusektori ei koskaan toipunut ennalleen
Ehdin aika paljolti alta pois, sekin leipätyöni ansiosta, koska velkapommin merkit olivat näkyvissä hyvissä ajoin ja niistä laajasti kirjoitinkin päivälehtiin. Muutama virheeni kävi silti kalliiksi.
Ihan terveitä kokemuksia kyllä nykyistä työtäni varten. Joka tapauksessa ala romahti, yhtiöitä ajatui konkurssiin ja selvinneetkin saattoivat taantua pysyvästi alle kriisiä edeltäneen tason.
Alan muutokset yllättivät vähän kaikki
Öljypalvelusektori muistuttaa, miten nopeasti supersyklin logiikka voi kääntyä itseään vastaan. Ennen vuoden 2014–2015 romahdusta öljyn korkea hinta ruokki valtavaa investointiaaltoa: porattiin, rakennettiin lauttoja ja kasvatettiin kapasiteettia hintaa murehtimatta.
Kun öljyn hinta romahti, investoinnit leikattiin rajusti mutta buumissa rakennettu kapasiteetti jäi markkinoille. Se painoi palveluhintoja, marginaaleja ja yhtiöiden kannattavuutta vuosiksi.
Vaikkapa Bonheur, yli satavuotias norjalainen energia-alan pioneeri ja noiden aikojen suurimpia sijoituksiani, junnaa tänään tasan 20 vuotta myöhemmin samassa kurssitasossa kuin tuolloin.
Harva osasi ennakoida liuskeöljyn, lyhyempien investointisyklien ja tuottajien uuden pääomakurinalaisuuden roolia. Markkina muuttui radikaalisti, moni alan osake ei koskaan palannut vanhoille huipuille.
Vastaavia tarinoita on sijoitusmaailma pullollaan. Harvoin kuitenkaan näin isoja myllerryksiä näinkin perinteikkäällä sektorilla.
Emme tiedä AI:n tulevaisuutta
AI:ssa on nyt samoja piirteitä: valtavat investoinnit, kiire rakentaa kapasiteettia, pohjaton usko pitkään jatkuvaan kysyntään. Se ei tarkoita, että historia toistuisi.
Mutta öljypalvelusektorin kokemus näyttää, miten rajuksi käänne voi pahimmillaan muuttua, jos kysyntä pettää, rahoitus kallistuu tai kapasiteettia rakennetaan liikaa. Megatrendi voi olla todellinen ja silti sijoitusten tuotot surkastua.
Nyt rakennetaan valtavaa kapasiteettia – vaikka emme oikeasti tiedä, miltä AI-ekosysteemi näyttää edes 2029. Mallit voivat tehostua, laskentakustannukset pudota, arkkitehtuurit ja kysyntä muuttaa muotoaan.

Datakeskuksia nousee kuin suppilovahveroita, onko tarve mitotettu oikein? Kuva: Huawei
Sijoittamisen ja talouden ilkeät puolet nähneenä ja kokeneena suosin varovaisuutta. AI-buumi muokkaa teknologista avaruuttamme, tuotantoamme ja arkista elämäämme varmasti – jo parasta aikaa.
Mutta tulevaisuudessa tulee vielä vastaan paljon asioita, hyviä ja huonoja, joita emme osanneet ennakoida. Näemme vielä läjäpäin hankkeita, joiden talous paljastuu perustuneen haaveiluun.
Yhtiöitä, joista ruusutarhan sijaan puhkeaa takiaispelto. Sijoittajat, jotka yhden kortin varaan pelanneena menettävät kaiken.
Ja taatusti myös suurenmoisia menestystarinoita. Mutta kuohunnan keskellä pidän oleellisena säilyttää malttinsa ja suojata selustansa.
Eli varoa liiallista riskinottoa – joista suurimpia on keskittää pääomansa kapeasti. Sillä kerjää verta nenästään.
Wärtsilälle täyskäännös
Vaikkapa huomenna esittelynsä saava ja Pörssihaukkaan palaava Wärtsilä paahtaa nyt elämänsä iskussa suhdanteen suosiessa poikkeuksellisella voimalla. AI:n vaatimat itsenäiset energiaratkaisut ovat tärkeä mutta eivät ainoa ajuri.
Syklisessä teollisuudessa tulee kuitenkin muistaa, että ajat vaihtelevat. Wärtsilä hehkuu nyt onnensa kukkuloilla, mutta vain neljä vuotta sitten se synkisteli historiansa yhdessä pahimmista montuista.
Syitä oli erilaisia koronasta alkaen, joka tapauksessa Wärre näytti menettäneen kaiken huiman historiansa mukana tulleen vakauden ja varmuuden, ehkä teknologisen asemansakin.
Ei ollut. Olosuhteiden käännyttyä meno muuttui kuin taikasauvalla. Nyt tilauskirjat pullistelevat aina 2029 asti ellei jo senkin yli.
Liikevaihto on kasvanut +50% pohjavuodesta 2020, liikevoitto liki kahdeksankertaistunut sitten 2022! Kriisiyhtiöstä kukkulan kuninkaaksi neljässä vuodessa.
Aaltoilu kuuluu syklisten elämään
Suhdanteet eivät ole silti ikuisia. Merenkulussa ne voivat venyä molempiin suuntiin, koska investoinnit vaativat paljon rahaa ja kalustoa käytetään todella kauan.
Energiasektorilla kysyntä heijastelee teollisuuden yleisiä suhdanteita. Wärtsilää parikymmentä vuotta seuranneena en odota tämän supersyklin eroavan aiemmista siltä osin, etteikö veto jossain kohtaa pehmene.
Eikä siinä kummempaa, syklisten elämä on sellaista. Siihen täytyy varautua ja siitä voi hyötyä, hyvässä tapauksessa.
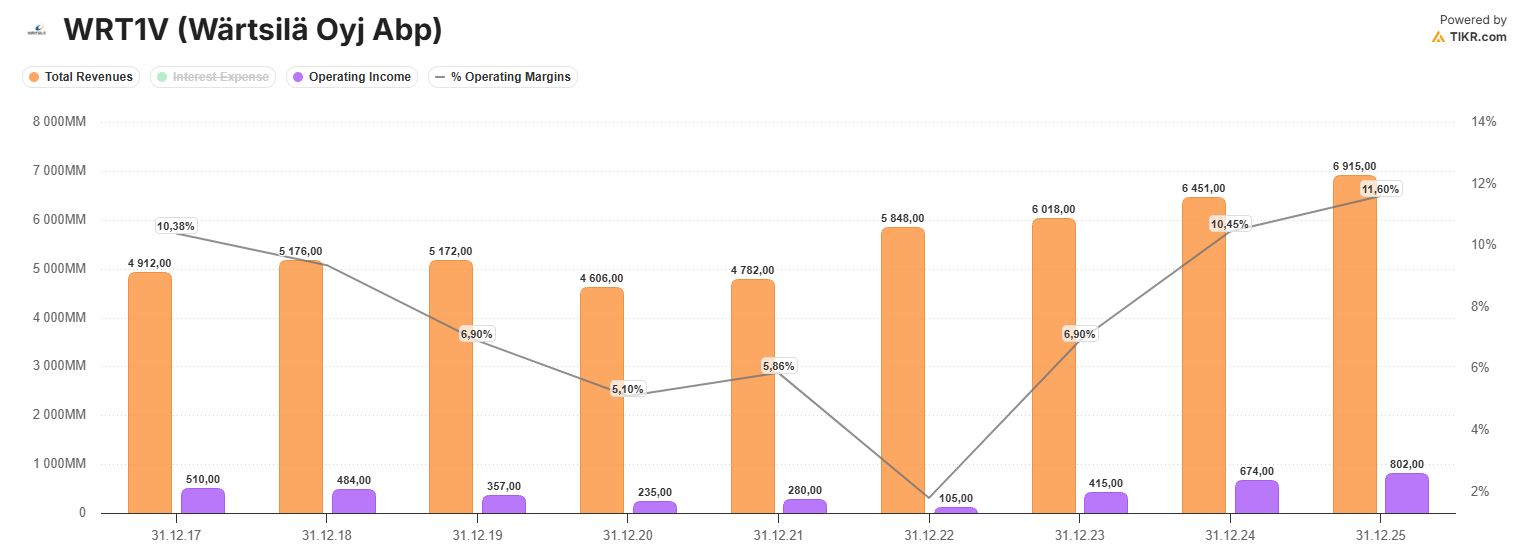
Wärtsilän ylä- ja alamäet olleet melkoisia
Varoituksen sana vain ylettömästä innostuksesta: kun syklinen yhtiö on huippukuntoinen ja yleensä myös -hintainen, pitkän perspektiivin tarkastelu on erityisen tärkeää.
Keskittäminen on aina vaarallista, koska ajat muuttuvat ja kehityskulut voivat yllättää todella ikävästi.
Teslan lupaukset ja todellisuus
Kannattaa penkoa vaikkapa Teslan euforisia analyytikkoarvioita ja Elon Muskin lupauksia viiden vuoden takaa. Ovat aika toiselta planeetalta kuin yhtiön kehitys sen jälkeen.
Täydelliseksi povattu tulevaisuus olikin ihan muuta. Teslan liikevoitto romahti kolmasosaansa 2022 huipulta kolmessa vuodessa.
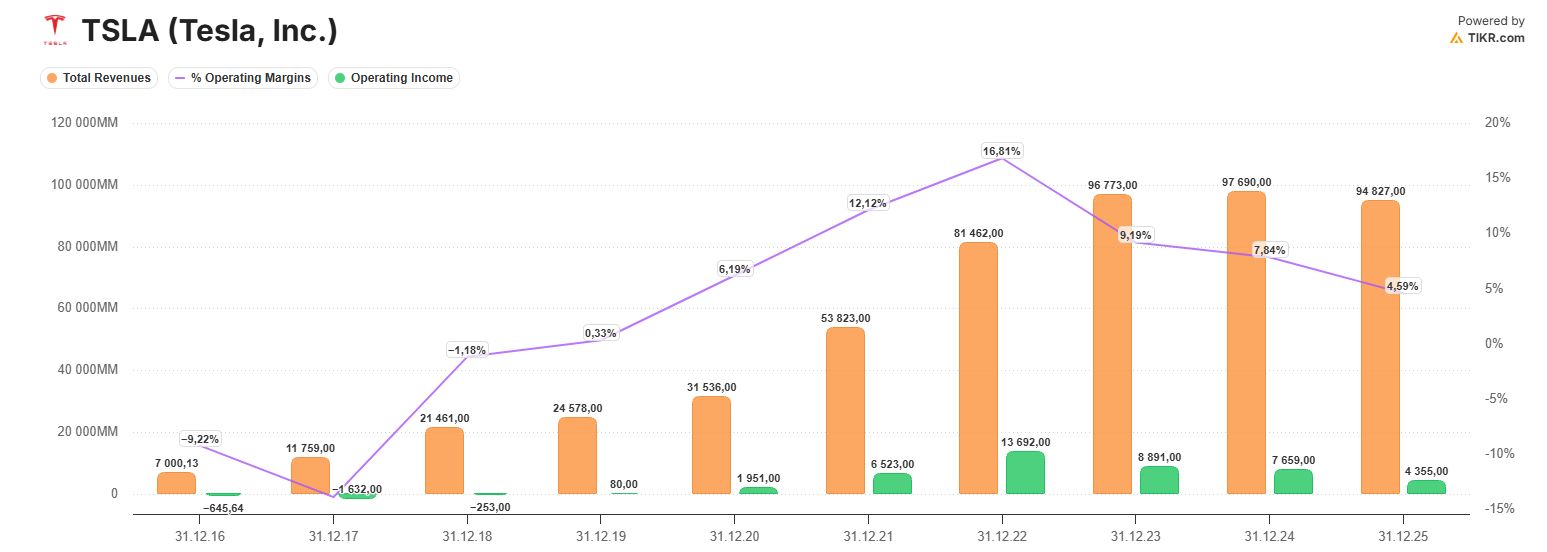
Teslan raketti teki sitten mahalaskun
En tietenkään halua suolata Pörssihaukkaan palaavaa Wärtsilää, suosittelen vain tervettä varovaisuutta panostusten kanssa. Sama pätee vaikkapa piakkoin osta-leiman saavaan 2G Energyyn, jossa on paljon Wärtsilän piirteitä vain pienemmässä muodossa.
Hyvä yhtiö mahtikunnossa ja yhtä lailla AI:n ja energiasiirtymän voittajia. Tällaisten megatrendien kulku ei kuitenkaan koska ole niin suoraviivaista ja sileää kuin päivän paistaessa näyttää väistämättömältä.
Wärtsilä joka tapauksessa huomenna esittelyssä – oikein myönteisin odotuksin tietenkin. Jenkkilistan päivitys myös huomenna.
Hyvää viikon alkua!

