Tulossatoa: Muu maa mansikka, oma maa puolukka
Marimekon vahva brändi vetää taas Suomen ulkopuolella. Kuva: Marimekko.
Marimekon tilanne todella kaksijakoinen: kotimarkkina takkuaa, muu maailma porskuttaa. Suunta on hyvä jatkon kannalta ja osake halpa – koska osakemarkkinaa ei nyt kiinnosta.
Marimekko eli tutuille Mekko on riippuvainen kuluttajien mielialoista ja taloudesta, vaikka pahoja takaiskuja harvoin kokee ikävissäkään raoissa. Harkinnanvaraiseen kulutukseen sen tuotteet kuitenkin sijoittuvat.
Q3 antoi siitä valaisevan esimerkin, kun kotimaassa ja taas rajojen takana meininki erosi kuin yö ja päivä. Eikä ollut oma maa se mansikka vaan puoliraaka puolukka.
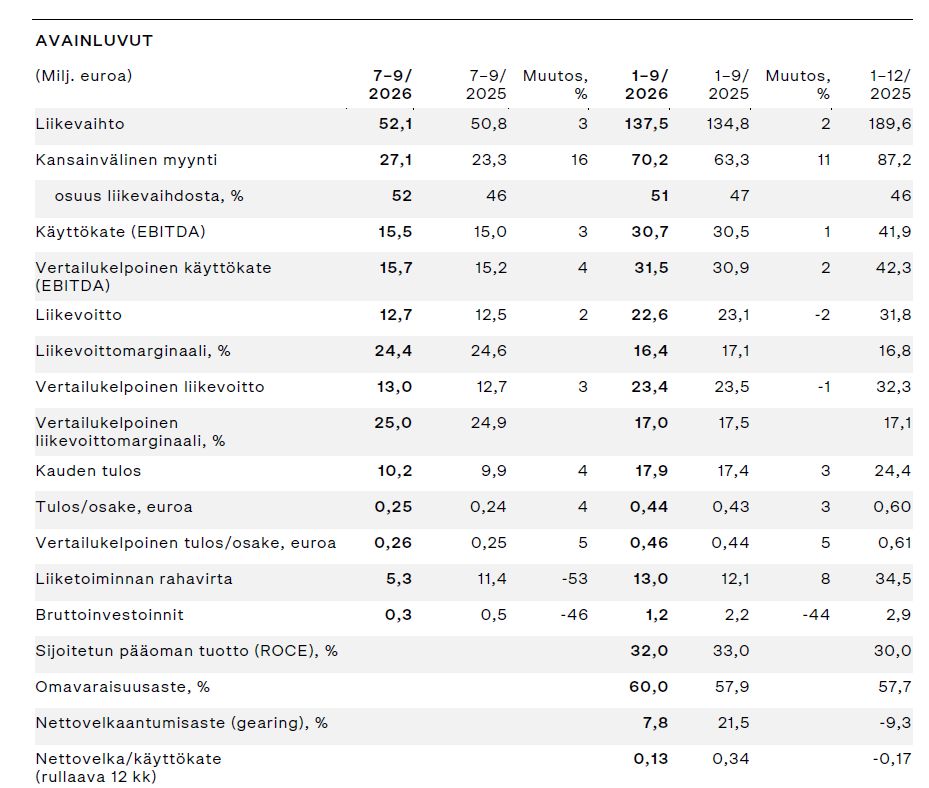
Q3 oli kokonaisuutena kelvollinen, joskaan ei varsin vahva. Liikevaihto kasvoi kolme prosenttia 52,1 miljoonaan ja vertailukelpoinen liikevoitto saman verran 13,0 miljoonaan euroon.
Juttu käsittelee sijoituskohdetta Marimekko
Liikevoittomarginaali puksutti muikealla 25 prosentin tasolla. Kannattavuus on Mekon kivijalka sijoituskohteena, pistetään se sitten vahvan brändin tai organisaation talousosaamisen nimiin – varmaan molempien ansiota.
Vertailukelpoinen osakohtainen tulos parani hitusen kvartaalilla 0,25 euroon (0,24) ja koko vuonna tähän asti 0,46 euroon (0,44). Vaatimatonta ehkä kasvuyhtiölle, olosuhteisiin nähden hyvä torjuntavoitto.
Kotimarkkina kivi kengässä
Kokonaisluvuista aukeaa kaksi hyvin erilaista kehitystä. Suomessa myynti laski peräti 9 prosenttia, kansainvälinen myynti kasvoi 16 prosenttia. Ulkomaat tuovat jo 52 prosenttia Marimekon liikevaihdosta.
Suunta on loistava. Suomen markkina on pieni hippunen vaate- ja käyttöesinekaupan jättilaarissa, joten kansainvälinen menestys avaa mahtavia mahdollisuuksia.
Nyt muun maailman kasvu kiihtyi kakkoskvartaalista seitsemästä prosentista, ja mikä parasta, sitä kertyi kaikilta markkina-alueilta. Pohjois-Amerikassa myynti kasvoi +29%, muualla Euroopassa +24%, Skandinaviassa +16% ja Aasian-Tyynenmeren alueella +10%.
Osake laskussa, tulos kasvussa
Aasia on edelleen Marimekon kansainvälistymisen tärkein moottori. Alueella on jo 103 myymälää ja shop-in-shopia, vuotta aiemmin 90.
Partnerivetoinen laajentuminen mahdollistaa kasvun ilman raskaita omia investointeja. Yhtiö nostikin koko vuoden uusien myymälöiden ja shop-in-shopien avaustavoitteensa 15–20:een.
Suomi takkuaa pahemmin kuin vielä kesällä näytti. Kotimaan vähittäismyynti laski neljä prosenttia ja tukkumyynti -18%, joskin jälkimmäistä selittää osaltaan kampanjatoimitusten ajoittuminen Q4:lle.
Kuluttajien luottamus rapautui taas ja ostajat ovat hyvin hintatietoisia. Marimekko arvioi nyt Suomen koko vuoden myynnin laskevan.
Kokonaisuus muuten priimaa
Tässä on kuitenkin syytä erottaa suhdanneongelma brändiongelmasta. Mekko käy entistä paremmin kaupaksi muualla maailmassa, kotimaan heikkous kumpuaa aina vain kehnosta jamastamme.
Kansainvälisen kasvun pitäisi vähitellen alkaa näkyä voimakkaammin myös tuloksessa, mikäli kustannusten nousu rauhoittuu. Ja tuloskehityksessä on myönteisiä merkkejä.
Suhteellinen myyntikate parani, vaikka kiinteiden kustannusten nousu söi edelleen osan hyödystä. Tase on edelleen erittäin vahva: omavaraisuusaste 60%, nettovelkaantumisaste vain 7,8% ja kassavarat 22,8 miljoonaa.
Rahoituksellista ahdinkoa ei todellakaan näy. Ja Mekon oman pääoman tuotto on aivan priimaa, kuten kokonaisuus kaikkiaan – ilman kotimarkkinan konttausta.
Harvinaisen matala arvostus
Mekko säilytti 2026 ohjeistuksensa ennallaan: se odottaa liikevaihdon hiukan kasvavan viime vuodesta ja vertailukelpoisen liikevoittomarginaalin asettuvan 16–19 prosenttiin, oikein hyvä taso.
Yhtiön keskipitkän aikavälin tavoitteena on 10 prosentin vuotuinen kasvu ja 20 prosentin liikevoittomarginaali. Kunnianhimoa ei puutu.
Ehkei toteudu vielä ensi vuonna, mutta suhdannemuutoksia on hankala ennustaa. Joka tapauksessa kansainvälinen menestys puoltaa tavoitetta tuonnempana.
Jahka kustannuspaineet hellittävät ja Suomenkin kulutus elpyy, on tuloskasvulle hyvät edellytykset äkkiäkin.
Suomessa nihkeää, muualla ei. Kuva: Pörssihaukka
Tiedossa olevilla spekseillä tämän vuoden tulos yltää edellisen vuoden (0,60 euroa) tasoon tai hiukan ylikin. Osakkeen kipattua alle 10 euron asettuu P/E noin 15-16 haarukkaan, osinkokin liki 5%.
Eipä totisesti arvostus silmiä kirvele. Kyse kuitenkin globaalisti taas hyvin vetävästä brändistä, jonka talous ja kassa kaikin puolin priimaa.
Pörssihaukka tulkitsee nykyisen vaisuuden suhdannekuopaksi ja vielä hyvin kapeasti kotimarkkinaan rajatuksi. Eiköhän sekin hellitä, toki jos Trump ja Netanjahu kiihdyttävät energiakriisiä niin voi viedä ikävän kauan.
Suositus pysyy ennallaan. Mutta jos Persianlahdella taas posahtaa niin osansa roiskeista saanevat vähän kaikki. Tämä tärkeä varaus.
Pörssihaukassa on kahden viikon tutustumistarjous ilmaiseksi ja sitoumuksetta

