Markkinakatsaus: Optiosuojaus pelaa kuten pitää

Rankassa paineessa kovaluiset pakit ovat arvossaan. Kuva: Pörssihaukka / Midjourney AI
Markkina rauhoittui ainakin toistaiseksi, yllättävän säyseää on meno ollut sitten Trumpin Iran-myrskyn avauksen. Silti optiosuojatut rahastot ovat toimineet tarkoitetusti: nakuttaen hyvää osinkoa etenkin pörssien horjuessa. Lajin jo konkari on tuottanut reilun kuuden vuotensa aikana +11% vuodessa.
VIX eli markkinoiden pelkoindeksi kuuluu Pörssihaukan keskeisiin välineisiin, koska VIX:in villiintyessä osakkeet sukeltavat käytännössä kautta linjan. Toisaalta markkinan haukotellessa eli VIXin madellessa on hyvä aika myydä.
Ja se koskee kaikkia markkinoita johonkin mittaan, vaikka VIX mittaa S&P 500 -optioihin hinnoiteltua volatiliteettia. Globaaleilla markkinoilla rahavirtojen liikkeet ovat hyvin yhtenevät etenkin suunnan ja käänteiden puolesta.
Tarkkaan ottaen VIX kohdistuu SP500-optioihin noin kuukauden päähän, mutta se on epäoleellista. Indeksi reagoi markkinoihin reaaliajassa.
Juttu käsittelee sijoituskohteita JGPI ja muut optiosuojatut osakerahastot
Eli kun VIX nousee, pörssit laskevat. Osakkeiden välillä voi olla isojakin eroja, mutta punainen hallitsee lähes poikkeuksetta.
Taustalla voi olla selkeä laukaisija, kuten sota, korkopäätös, avainyhtiön tulosshokki tai muu iso uutinen. Aina sellaista ei tarvita: myös pitkälle venynyt nousu, korkea arvostustaso ja markkinan ylikuumentuminen riittävät.
Joskus uutiset takana, usein ei
VIX voi siis roihahtaa ilman yhtä selvää uutispommia, jos markkina kypsyy herkkään tilaan yleensä pitkän nousun seurauksena. Media kyllä kaivaa yleensä muita syitä, mutta usein ne ovat silkkaa uutisviihdettä.
Kaikki markkinoita tarpeeksi seuranneet tietävät, että todella isojakin liikkeitä pomppaa esiin ilman näkyvää syytä. Sen ymmärtäminen saati tilanteiden lukemiseen kykeneminen helpottaa kovasti oloa.
Kun ei jokaisen heilahduksen takia rynnätä etsimään sen aiheuttajaa. Näin varsinkin isojen kokonaisuuksien kuten yleisindeksien, sektori-indeksien ja rahastojen kohdalla.
Toki isot liikkeet voivat kummuta ulkoisista yllykkeistä, kuten keskuspankkien tai hallitusten päätöksistä. Parin viime vuoden isoimmat pommit on räjäyttänyt Donald Trump niin kaupallisilla kuin fyysisillä sodillaan.

Keskuspankit saattavat joskus keikuttaa markkinoita. Kuva: Pörssihaukka / Midjourney AI
Silloin ei ole kyse vain markkinapsykologiasta ja osakkeiden hinnoittelun muutoksista. Tällaisten käänteiden vaikutuksia on vaikea arvioida etenkään pitkässä perspektiivissä, joten ne vaikeuttavat aidosti sijoittajan urakkaa.
Päiväkuvaaja taas kellarissa
Iranin sodan syttyminen roiskaisi VIXin korkeuksiin, sitten se rauhoittui ihmeen helposti pitkäksi aikaa. Geopoliittinen ympäristö antoi perusteita tiheämpään hermoiluun, mutta markkina osaa yllättää.
Lähi-idän jännitteiden kiristyttyä VIX otti jo lupaavasti vauhtia muutama viikko sitten ostojen kannalta. Öljy ja markkinakorot loikkasivat kiskoen osakkeet alas liki kautta linjan.
Mutta viikko sitten öljy lähti luisuun – hyvässä raossa öljyrahaston lunastuksen kannalta – ja osakkeet vahvistuivat. Ja VIX tuikkasi tietysti silloin alas.
Viikkokuvaajassa VIX suuntaa yhä ylös, sen sijaan päiväkuvaaja uppposi jo liki pohjaan. Namupaikat aukeavat indikaattorien rysähtäessä kattoon keltaiselle sektorille.
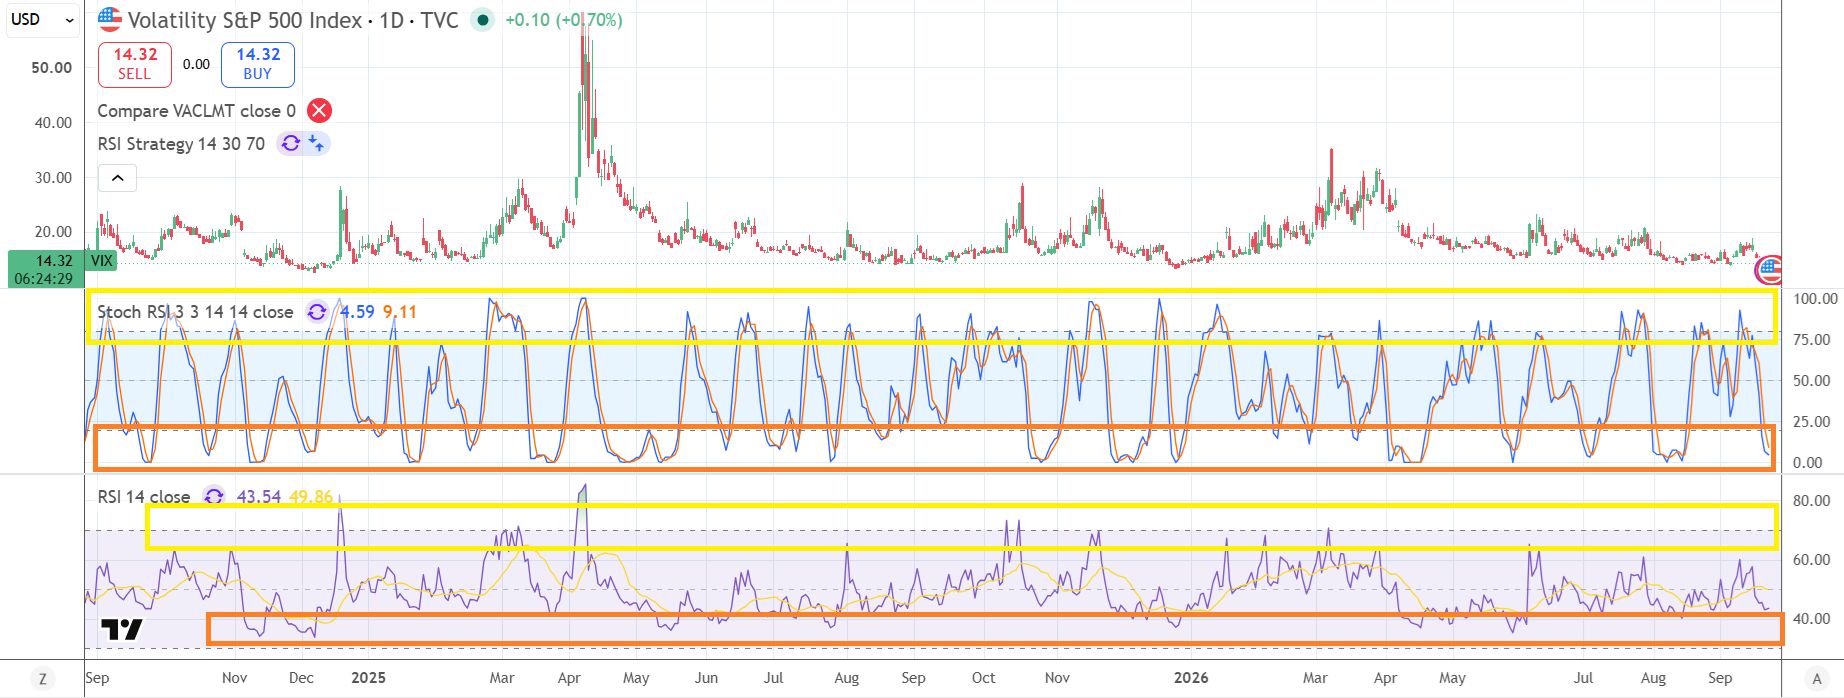
VIX rauhoittui päiväkuvaajassa
Tämä tilanne taas tarkoittaa ostorakojen heikentymistä tai katoamista. Siinä pisteessä olemme, toistaiseksi, ainakin suurimmassa osassa markkinaa.
Tällaisessa raossa kannattaa lunastaa, jos sellaista kaavailee. Jenkkimarkkinasta yksi makea lunastus löytyykin, siitä huomenna tai perjantaina.
JGPI:n osinko kohdallaan
Euroopan puolen listaan ei tullut muutoksia. Osta-suosituksella jo usean kuukauden pysynyt JP Morgan Global Equity Premium Income ETF on ollut Pörssihihaukan listalla nyt vajaat kaksi vuotta, ja tänä aikana asetettu tavoite – vähintään 7 % osinkotuotto – on täyttynyt.
Indikoitu jakotuotto on koko seurantajakson liikkunut 6,5–8 % haarukassa ja on tällä hetkellä lähempänä kahdeksaa prosenttia. Kausivaihtelu on suurta.
Kuukausiosinko heittelee voimakkaasti, koska optiopreemion suuruus riippuu kunkin hetken markkinavolatiliteetista. Vuositasolla tuotto on pysynyt tavoiterajan yläpuolella koko ajan.
Ihan hyvin sen puoleen, että muutamaa isoa heilahdusta syvempää markkinamylläkkää ei ole nähty. Vaikka perusteita kyllä riittäisi.
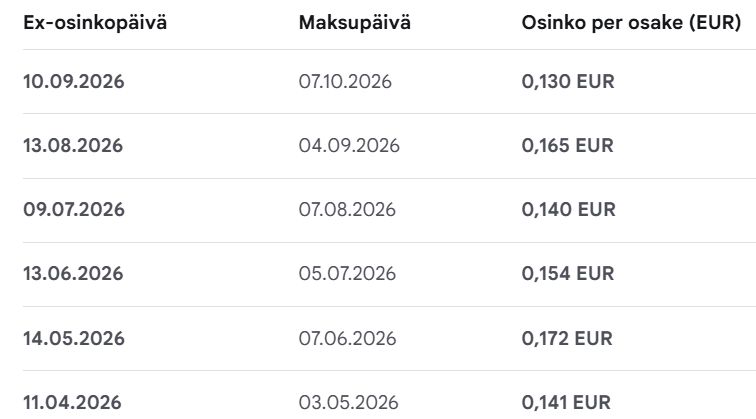
Optiosuojauksen myötä osinko aaltoilee pysyen kaikkiaan hyvänä. Kuva: OpenAI
Tältä osin rahasto on täyttänyt tehtävänsä, vaikka voimakasta volatiliteettia on osunut jaksoon vain muutama pahempi rytinä yleensä Trumpin toimesta. Tuolloin on loikannut osinkokin, lyhyeksi aikaa.
Valuutta syönyt kurssia
JGPI ja yleensä optiosuojatut rahastot eivät ole kontrakohteita sikäli, että niiden laajat osakesalkut putoavat markkinapaniikeissa kuten muillakin – mutta yleensä maltillisemmin. Ja tuhtia osinkoa mylläkän ajaksi tietäen.
JGPI:n roolia suojakohteena hankaloittaa euroalueen sijoittajalle valuutta. JGPI on dollarimääräinen ja tässä muodossa suojaamaton (unhedged), joten dollarin heikkeneminen euroa vastaan vuoden 2025 aikana painoi euromääräistä kehitystä.
Tämä ei liity itse osakevalintoihin tai optiostrategiaan, vaan on erillinen, jatkuvasti vaikuttava riski. Osinkovirrassa se ei kuitenkaan tunnu samalla tavalla kuin kurssikehityksessä.
Ajoitus osoittautui tärkeäksi. Koska osakesalkun markkina-arvo (NAV) ei tässä tuotetyypissä nouse yhtä paljon kuin suora osakeindeksi, korostuu osto- ja mahdollisen myyntihetken merkitys.

Valuuttojen piruetit tuovat oman ulottuvuutensa JGPI-rahastoon. Kuva: Pörssihaukka / OpenAI
Osta-leimat ovat osuneet mielestäni asiallisesti. Jos tällaisen rahaston nappaa sopuhintaan saa osinkovirrasta kaipaamansa korvauksen ja kurssin liikkeen voi unohtaa.
Jos kuukausittainen osinkovirta yltää 7–8 % vuodessa, on se täyttänyt paikkansa salkussa. Ja tulee muistaa, että oikein levottomina aikoina kyseinen rahastomuoto vasta paljastaa varsinaiset kyntensä.
Kurssi niilläkin laskee, mutta osinkovirta turpoaa toimien ikään kuin vakuutuksena yllätysten ja muiden monttujen varalle. Kaikille tämä ei ehkä sovi, joillekin vallan hyvin.
JEEP kaasutellut lupaavasti
JP Morgan laajensi Equity Premium Income -sarjaansa helmikuussa Eurooppaan JEEP-rahastolla (JPM Europe Equity Premium Income Active UCITS ETF, JEEP/JEPE). Rakenne on tuttu JGPI:stä: aktiivisesti hoidettu, matalamman betan eurooppalainen osakesalkku vertailuna MSCI Europe.
Sen päälle rahasto myy optioita tavoitteena 8–10 % vuosituotto kuukausittain maksettuna – siis JGPI:tä hieman kunnianhimoisempi tavoite. Osinkokriteerin osalta alkuvaiheen data viittaa tavoitteen täyttyvän.
Rekordia kertyy kuitenkin vasta noin puolelta vuodelta, joten jämäköitä tulkintoja on varhaista tehdä. Merkittävin ero JGPI:hin on valuuttariskin poistuminen, koska rahasto sijoittaa eurooppalaisiin osakkeisiin.
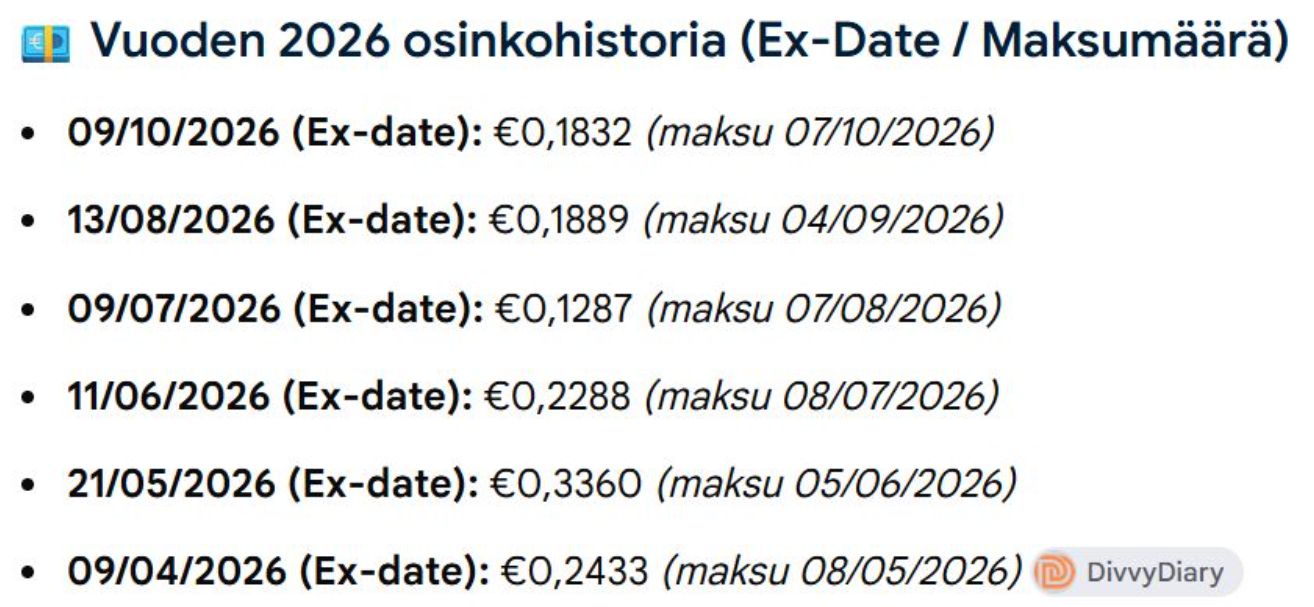
Osinkoa virtaa hyvin ja osapuilleen odotetusti
Ainakin JEEPin strategia toimii siltä osin, että heti helmikuussa Eurooppa koki kovan volapiikin Lähi-idän konfliktin seurauksena. Rahasto siis kohtasi todellisen stressitestin heti alkumetreillään – todella hyvä sen kannalta.
Valuutta ei vaikuta
Tämä näkyy myös jakohistoriassa: kesäkuun jako (0,34 €) oli selvästi suurin toistaiseksi maksetuista. Tiimi siis osaa hommansa, muu olisikin suuresti yllättänyt, onhan JPM finanssijätti ja tätä lajia harjoittaa useissa rahastoissaan.
Huhtikuusta lähtien markkina rauhoittui nopeasti, mikä näkyy jakojen tasaisena laskuna heinä- ja elokuussa ja sitten taas nousuna markkinarauhan horjuessa.
JEEPin kurssi on kehittynyt JGPI:tä suotuisammin paniikin pohjasta, mikä lienee pääosin valuutan vaikutusta. Joka tapauksessa vaikuttaa listatavaralta osinkopaperiksi ja suojabetsiksi – tällä tiedolla.

Optiosuojattujen rahastojen ylivertainen myyntitykki. Kuva: White House
Jarrutteitakin on. JEEPin hallintokulu 0,57 % on korkeampi kuin JGPIn 0,35 %.
Myös rahaston koko on toistaiseksi pieni, vain kymmeniä miljoonia euroja JGPI:n yli miljardin sijaan, mikä voi näkyä epäedullisempana spreadinä ja likviditeettinä.
JEEPiä ei voi vielä arvioida luotettavasti osinko- ja suojasijoituksena, mutta ensi vuoden puolella niin ehkä uskaltaa jo tehdä. Jo yksin JPM:n vastaavien tuotteiden ansiosta.
Konkari näyttää tietä
Rahastotyypistä JPMorgan Equity Premium Income ETF (JEPI) on noussut yhdeksi maailman suosituimmista kuukausittaista kassavirtaa hakevien sijoittajien työkaluista. Sen hallinnoitava kokonaispääoma noin 46 miljardia dollaria.
JEPI lanseerattiin jo 2020 perusteena silläkin tarjota korkeaa juoksevaa osinkotuottoa – usein 7–9 prosentin tasolla – ja vaimentaa salkun heilahteluja. Vahvassa härkämarkkinassa JEPI jää jälkeen indeksistä, sillä kurssinousua rajoittaa juuri optiosuojaus.
JEPInkin voima piilee markkinayllätyksissä. Esimerkiksi kriisivuonna 2022 JEPI tarjosi sijoittajilleen loistavan suojan: sen osinkotuotto kohosi yli 15 prosenttiin, mikä pehmensi oleellisesti kurssilaskun tuskaa.
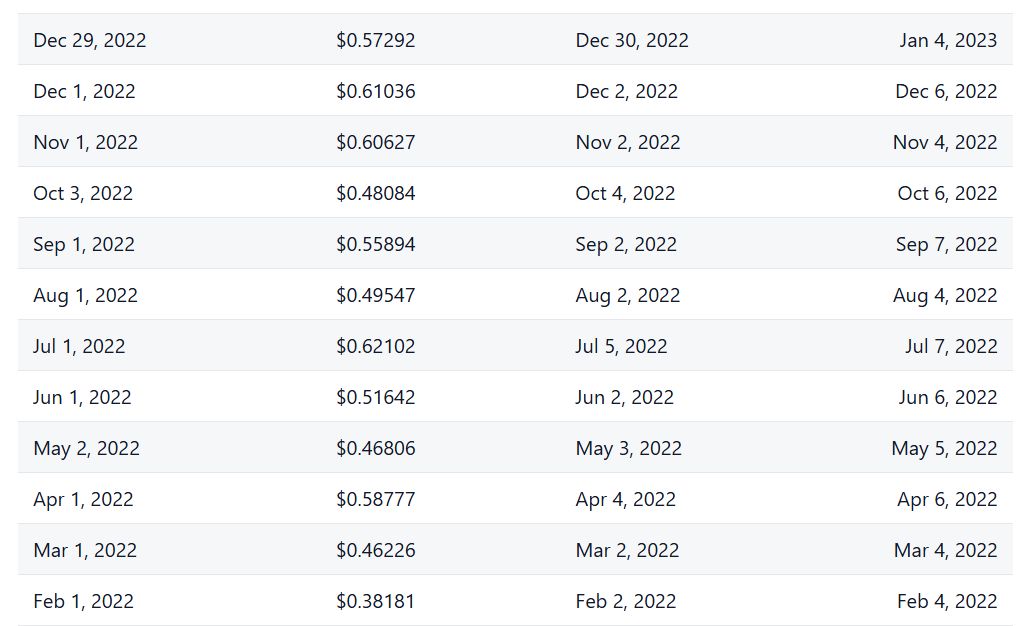
JEPI paukutti mahtiosinkoa laskumarkkinan ruokkimana. Kuva: JP Morgan
Rauhallisina nousuvuosina osinkotaso normalisoituu ja kurssikehitys on maltillista. Mutta laskumarkkinat ja lyhyemmät myrskyt ravistelevat pörssejä liki säännöllisesti, jolloin osinkobonus toimii omistajan eduksi.
Keskituotto 11% vuodessa
JEPI on maksanut osinkoja perustamisestaan keväällä 2020 eli reilun kuuden vuoden aikana noin 30 dollaria per osake. Osake maksoi avauksessaan noin 50 dollaria, joten jo 60% pääomasta on palautunut osinkoina.
Ja pääoma on plussalla kurssin ollessa nyt noin 57 taalaa. Annualisoituna tuottoa kertyy muhkeasti +11% vuodessa korkoa korolle laskettuna eli ostamalla osingoilla uusia osuuksia.
Ei huonosti, kun kyseessä kuitenkin ennen muuta omaa käteisvirtaa ja salkkua suojaava sijoitus – joka tuo mielenrauhaa myrskyjen iskiessä. Sijoittajan vaikeimmin ratkaistavia kysymyksiä kun on, miten suojautua ikäviltä yllätyksiltä.
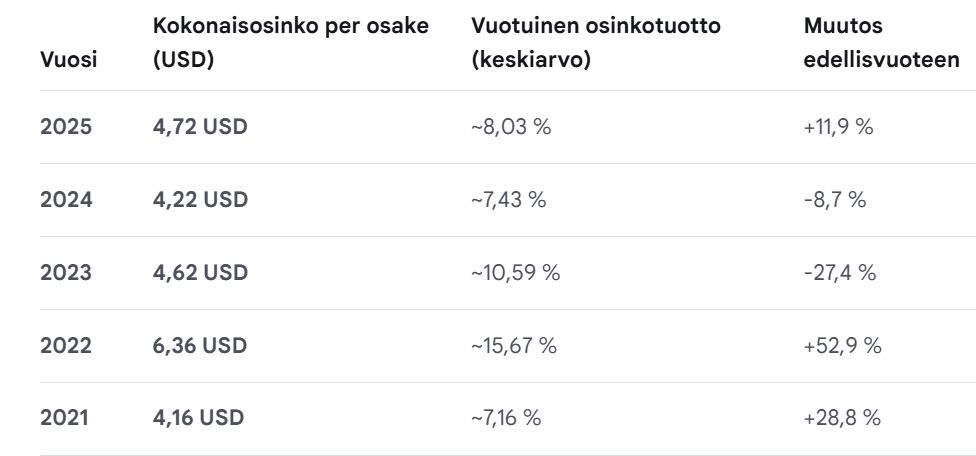
JEPI osinko heiluu pysyen silti aika hyvänä rauhallisinakin vuosina. Kuva: Pörssihaukka / Gemini AI
Vuodet vaihtelevat, mutta laajassa salkussa sitä ei tarvitse murehtia. Nousumarkkinassa salkku kehittyy suotuisasti ja JEPI nököttää vähän tarpeettoman oloisena, silti osinkoa kehräten ja yllätyksiin aina valmiina.
Siten tämä rahastolaji toimii. Salkunhoitajat eivät yritä ennustaa markkinaa, vaan myyvät optioita systemaattisesti. Yllätykset tulevat kun tulevat.
Joskus ne voi lukea hyvinkin selvästi etukäteen – mutta optiosuojauksen idea on juuri se, ettei tarvitse.
Pörssihaukassa on kahden viikon tutustumistarjous ilmaiseksi ja sitoumuksetta

