Tulossatoa: Nvidian mahtirapsa ei poista kysymyksiä
Nvidia ei ehkä enää jaa rahoitusta kädet ojossa. Kuva: Pörssihaukka / OpenAI
Nvidian Q3 yhä huippua luvuiltaan, mutta sen asema AI-buumin rahoittajana muuttunee, riskisimmät asiakkaat tuskin saavat tuosta vain tukea. Pörssit eivät vahvasta osarista innostuneet.
Harva osari on nostanut ennakkoon yhtä paljon pelkoa ja toiveita kuin Nvidian [NVDA] Q3 eilen. Rajun pudotuksen muun AI-sektorin kanssa kokenut sirujätti näyttää pitkälti suuntaa buumille hyvässä ja pahassa.
Toistaiseksi ja ainakin päälle päin oli tarjolla hyvää, ainakin pääosin. Nvidia jatkaa historiallisen kiivasta kasvua, mutta osakemarkkina ei menestyksestä enää innostu.
Jensen Huangin ilmeisesti lopullinen lähtö ja AI-investointien rahoitusriskit ovat muuttaneet asetelmia perusteellisesti. Nvidian tuore kvartaali silti yhä häkellyttää.
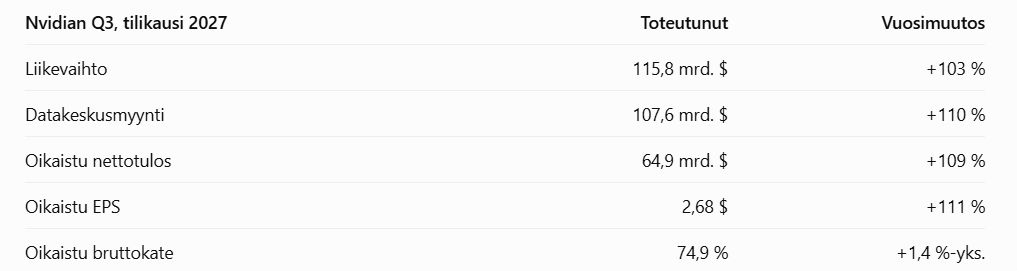
Liikevaihto kasvoi vuodessa 103 prosenttia 115,8 miljardiin dollariin ja edellisestäkin neljänneksestä 20 prosenttia. Datakeskusliiketoiminnan myynti kohosi 107,6 miljardiin, kasvua vuodessa peräti 110 prosenttia.
Oikaistu osakekohtainen tulos yli kaksinkertaistui 2,68 dollariin. Liikevoittomarginaali pysyi käsittämättömän korkealla, yli 67 prosentissa. Vapaata kassavirtaa kertyi neljänneksessä 43,8 miljardia dollaria.
Mr Market sordino päällä
Eikä kasvulle näy loppua ainakaan yhtiön omissa ennusteissa. Kuluvan neljänneksen liikevaihdoksi Nvidia odottaa noin 130 miljardia dollaria, enemmän kuin analyytikot ennustivat.
Datakeskusten investointikysyntä jatkuu siis ainakin toistaiseksi hurjana. Vielä joitakin kuukausia sitten tällaiset numerot olisivat luultavasti synnyttäneet riemurallin.
Nytkin toki osake hiukan vihertää, lukuihin ja osaria edeltäneeseen kurssiromahduksen nähden todella vaatimattomasti. Epäilyt kaihertavat yhä mieliä.
Nvidian luvut eivät kerro vielä suhdannetaitteesta
Ovatko sijoittajien huolet liioiteltuja? Ehkä. Mutta tällaiset reaktiot ovat ominaisia tilanteessa, jossa markkina alkaa ennakoida voimakkaan kasvusyklin kypsymistä.
Huipputulokset kertovat nykyisestä kysynnästä, kurssit heijastavat sijoittajien näkemystä kauemmas. Jos iso raha odottaa syklin taittuvan alas ensi vuonna, osake reagoi siihen jo nyt.
Valtavasti kysymyksiä leijuu yhä ilmassa. Onko datakeskusten kaavailtu kapasiteetti ylimitoitettu? Vanheneeko teknologia nopeasti kiivaassa kehityksessä?
Ajaako hintakilpailu palvelujen katteet liian tiukalle? Kohtaavatko datakeskukset ylittämättömiä poliittisia esteitä, kun kiukku niitä kohtaan kasvaa?
Nvidia asiakkaidensa jättipankkina
Yksi keskeinen kysymys on hankkeiden rahoitus. Velkarahan varassa toimivien neocloud-yhtiöiden luottojen korot ovat nousseet todella korkeiksi, usein kaksinumeroiseksi.
Jopa hyperskaalaajat kuten Meta maksavat aika kovaa hintaa luotoistaan. Se heikentää kannattavuuslaskelmia.
Yksi ainakin Pörssihaukka erityisesti kiinnostanut kysymys oli Huangin jälkeisen Nvidian rooli AI-buumin rahoituksessa. Nvidia on tukenut asiakkaidensa investointeja erilaisilla sijoituksilla, sitoumuksilla ja takuujärjestelyillä.
Yhtiön taseessa olevien julkisesti noteerattujen ja listaamattomien arvopaperisijoitusten arvo on paisunut 110 miljardiin dollariin tammikuun 35 miljardista. Kasvua on siis yli 200 prosenttia vain yhdeksässä kuukaudessa.
Tämä kertoo osaltaan niin sanotun Bank of Nvidian valtavasta kasvusta. Nvidia sijoittaa AI-ekosysteeminsä yrityksiin ja tukee niiden rahoitusta, samalla kun nämä hankkivat Nvidian teknologiaa.
Kaikki sijoitukset eivät ole suoraa asiakasrahoitusta eikä niiden kirjanpitoarvo vastaa sellaisenaan luottoriskiä. Silti mittakaava hätkäyttää.
Myyntisaamisetkin kasvavat
Jos AI-investointien odotettu tuotto pettää, ongelmat voivat kiertää takaisin Nvidiaan sijoitusten arvonlaskuna, asiakkaiden maksuvaikeuksina ja heikentyvänä sirukysyntänä.
Juuri tällaiset kytkennät tekevät mahdollisesta rahoituskriisistä vaarallisen. Yksittäisen yhtiön ongelma saattaa levitä nopeasti koko investointiketjuun.
Huomiota herättää myös Nvidian myyntisaamisten raju kasvu. Ne ovat paisuneet tammikuun 38,5 miljardista peräti 81 miljardiin. Kasvu on siis selvästi liikevaihdon kasvua nopeampaa.
Nvidian kallista rautaa kuten Vera Rubinia rahoitetaan aika riskisin keinoin. Kuva: Nvidia
Myyntisaamisten keskimääräinen kiertoaika nousi 60 päivästä 64 päivään. Yhtiö selittää muutosta osin toimitusten ajoittumisella, mutta myös suurten asiakassopimusten maksuehdoilla.
Miksi maksuaikaa pidennetään? Kilpailusyistä vai siksi, että asiakkaiden kassavirta ja rahoitus ovat jo tiukoilla?
Jälkimmäinen olisi sijoittajalle huolestuttava merkki. Tämä ei vielä tarkoita asiakkaiden maksuvaikeuksia, mutta kertoo Nvidian sitovan yhä enemmän pääomaa saataviinsa.
Yhdessä 110 miljardiin dollariin paisuneen sijoitusposition kanssa se korostaa AI-buumin rahoitusriskejä.
Mikä rooli rahoituksella Nvidian kysynnässä?
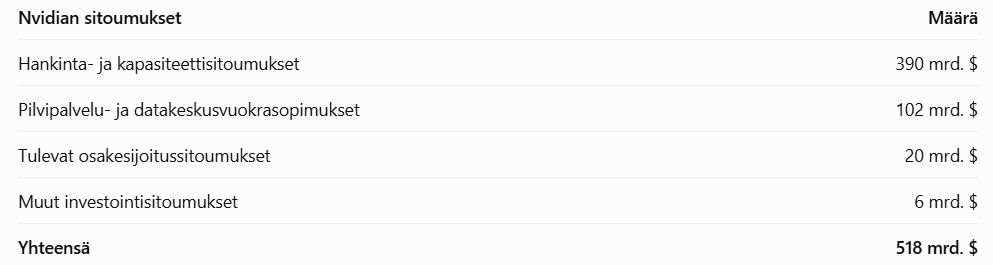
Nvidian taloudellisen verkoston mittakaavaa kuvaavat sen ilmoittamat tulevat sitoumukset, yhteensä 518 miljardia dollaria. Suurin erä, 390 miljardia, liittyy tuotannon komponentti- ja kapasiteettihankintoihin, etenkin muistipiireihin.
Pilvipalvelu- ja datakeskussitoumuksia on 102 miljardia sekä tulevia osakesijoitussitoumuksia 20 miljardia, muut investointisitoumukset 6 mrd. AI pyörii Nvidian ympärillä monin tavoin.
Kyse ei ole yhdestä valtavasta velkapotista. Sitoumukset ulottuvat useille vuosille, ja osa niistä on ehdollisia.
Ei mitään karkkirahaa jättiläisellekään
Tällainen rahoitusmalli luo kysyntää Nvidian tuotteille – mutta hurjat tulosluvut eivät siten todellakaan poista kysymystä siitä, kuinka kestävällä pohjalla sen asiakkaiden investoinnit ja rahoitus lopulta ovat.
Ja kuinka suuri osa kysynnästä olisi yhtä vahvaa ilman laitetoimittajan taloudellista tukea?
Kress kiristää rahahanaa?
Rahoituksen innovaatiot ovat usein vaarallisempia kuin äkkipäätä näyttää. Ne ovat poikineet lukemattomia rahoituskriisejä, rajuimpana finanssikriisi 2008, kun maksukyvyttömille asiakkaille jaettujen luottojen ympäri maailmaa kaupatut paketit kaatuivat.
On tässä samoja piirteitä, sukeutui lopputulemasta sitä tai tätä. Siksi, kuten odotin, väliaikaiseksi toimariksi noussut talousjohtaja Colette Kress korostikin tulospuhelussa aiempaa tarkempaa harkintaa Nvidian investoinneissa ja asiakasrahoituksessa.
Toisaalta hän ei ilmoittanut järjestelyjen lopettamisesta. Kress kuitenkin painotti valikoivuutta ja pääomakuria erityisesti velkavetoisten datakeskustoimijoiden kohdalla.
Colette Kress ei hymyile yhtä veikeästi velkavetoisille neocloud-yhtiöille. Kuva: Nvidia
Nvidialle varovaisempi rahoituspolitiikka voisi olla pitkällä aikavälillä hyväksi. Taas CoreWeaven, Nebiuksen ja Irenin kaltaisille valtavia investointeja tekeville tulokasasiakkaille seuraukset saattaisivat olla paljon ikävämpiä.
Ne tarvitsevat paljon rahaa ja mieluusti edullista. Myös vasta laajasti käsitelty joskin muuten jo perinteikäs ja iso Oracle kuuluu samaan sakkiin sikäli, että se työntyy datakeskusmarkkinaan velkarahalla, tosin muutakin liiketoimintaansa jatkaen.
Kyseinen juttusarja jatkuu kohta, käsittelen siinä Pörssihaukan Lam Researchia yhtenä syklien mallikappaleena. Hurjaa on senkin meno ollut molempiin suuntiin.
Tätä menoa ostorakokaan ei liene kaukana ainakaan hinnan puolesta, ajoitus oma lukunsa. Samaa voinee sanoa puolijohteiden koko indeksistä.
Bruttokate kaventuu – toistaiseksi hiukan
Nvidian tulos ei kerro AI-kysynnän taittumisesta. Päinvastoin, liiketoiminta on uskomattomassa iskussa.
Silti osake on ajautunut rajuun laskumarkkinaan, eikä toptulos ainakaan heti palauttanut sijoittajien luottamusta. Puhtaasti lukupuolella sitä hitusen perustelee kannattavuus.
Se on edelleen huippuluokkaa, oikaistu bruttokate nyt 74,9 prosenttia. Mutta seuraavalle neljännekselle Nvidia ennustaa 71–72 prosenttia.
Ero on kosmeettinen – ellei kerro pidemmästä trendistä. Syklisen teollisuuden kannattavuus on niiden tuloskunnon suurin muuttuja.
Sen on kokenut Nvidiakin läpi historiansa. Ja iso raha taatusti muistaa yhtiön syklisyyden, vaikka osa sijoittajista sen unohtaisi.
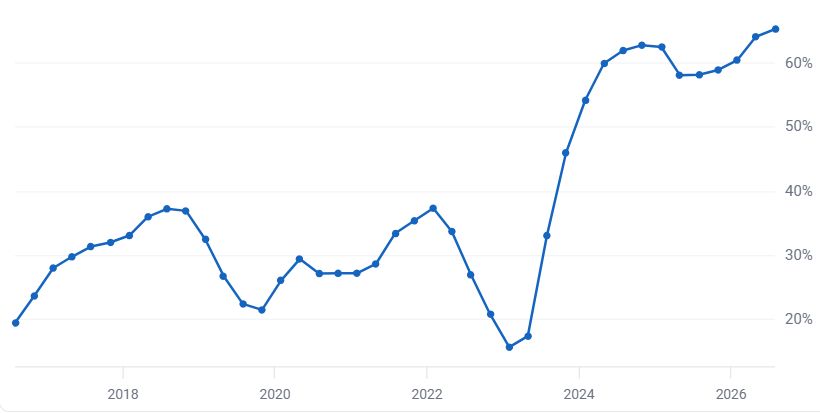
Nvidian kannattavuus on kaukana vakiosta
Oma lukunsa on, koska ja minkä verran marginaalit supistuvat. Mutta aiemmin heitot ovat olleet isojakin.
Käsittelin aihetta laajasti jo kesän alussa tässä juttusarjassa, jonka viimeinen osa paneutuu Nvidian ja Micronin sykleihin, niin reaalitalouden kuin osakkeiden. Historian perusteella ei tarvitse kysyä, miksi kurssi sukeltaa.
Muu markkina haukottelee
Juuri tällaisessa tilanteessa teknisen analyysin merkitys korostuu. Se ei kerro, milloin AI-investoinnit alkavat hidastua eikä mitkä nykyiset hankkeet osoittautuvat kannattamattomiksi.
Mutta se kertoo, jos suuren rahan suhtautuminen näkymiin muuttuu. Kun huipputulokset eivät enää synnytä kestäviä nousuja ja pienetkin pettymykset taklaavat osakkeen alas, odotuksissa on tapahtunut merkittävä muutos.
Tekniseltä kannalta Nvidia on hyvin kiintoisassa raossa ja kohta houkuttaa listalle – mutta en käsittele sitä enempää tässä vaan jenkkikatsauksessa ja tuonnempana omassa artikkelissaan.
Osake on kenties jo pohjannut, mutta laskun jatkumiseen on kyllä saumat ja sille perusteita. Puhtaasti teknisten ja jo usein lueteltujen haasteiden ohessa sitä puoltavat tuoreet markkinareaktiot muista sijoituskohtesta.
Vaikkapa viime aikoina käsitellyt Korean Kospi, Japanin Nikkei tai terästeollisuuden rahasto SXL eivät riehaantuneet. Näin laajat kokonaisuudet eivät liiku sattumalta niin tai noin.
Datakeskusten pykääminen ei enää saa pörssiä kiimaan. Kuva: Wikicommons
Sama sentimentti pulppuaa nyt monessa suunnassa. Suomalaisista AI-huumassa raketoineista Nokia ja Wärtsilä eivät saaneet nostetta kuvaten tämän hetken markkinasentimenttiä.
Tohtori Kupari syöksyy jo
Klassisen suhdannemittarin kuparin sukellus syvenee jo paniikiksi, vaikka datakeskukset sitä tarvitsevat massoittain. Samalla uppoaa kuparin kysynnästä keskeisesti elävä Pörssihauka Metso, mitä olen kyllä kovasti odottanutkin niin hinnan kuin teknisen analyysin puolesta.
Kuparia – Doctor Copper kuten sitä kutsutaan – pidetään yhtenä maailmantalouden suhdanteiden tärkeimmistä ennakoivista mittareista. Eikä syyttä.
Kuparin hinta (kirjava käyrä) ja osakemarkkinat joista tärkeimpänä SP500 -indeksi (sininen käyrä) kytkeytyvät toisiinsa todella voimakkaasti. Ja kun kupari nyt sukeltaa niin…
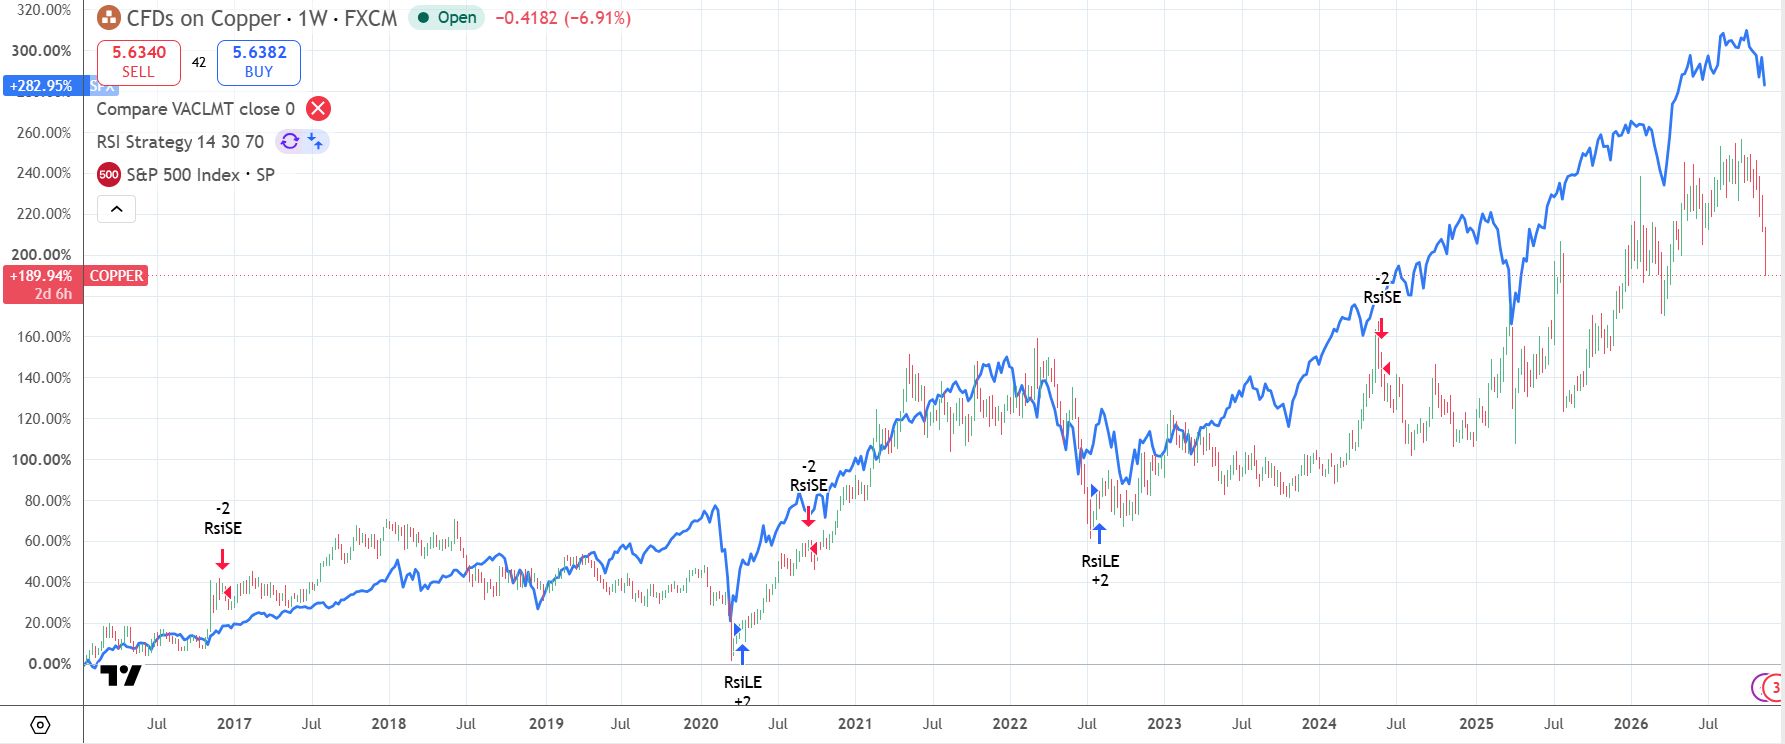
Kupari ja SP500 aaltoilevat liki liimattuina toisiinsa
Raaka-ainekauppias Mercurian metallianalyysin johtaja Nicholas Snowdon arvioi kuparin kysyntätilanteen muistuttavan pikemminkin taantumaa kuin kasvukautta.
Hänen mukaansa kuparin pitkän aikavälin kysynnästä maalataan edelleen ruusuista kuvaa, mutta tämänhetkinen todellisuus on selvästi heikompi. Sille kannalle kallistui jo Mr Marketkin.
Yleisen laskumarkkinan oireet leviävät jo paljon Nvidiaa laajemmalle. Kuten Pörssihaukka on haistellut jo jonkin aikaa, viime viikkoina erityisesti.

