Markkinakatsaus: Ei vedä enää AI
SAP ja muu SaaS-sektori ei enää happane jäähyllä. Kuva: Pörssihaukka / OpenAI
AI-vetoisten osakkeiden myyntiaalto leviää monelle sektorille, taustalle voi hahmottaa useita syitä hinnoittelusta orastavaan suhdannetaitteeseen. Rotaatio kuskaa rahaa nyt aivan toisaalle kuten ohjelmistosektorille, kuten markkinoiden historiaan perehtyneet ovat osanneet odottaa.
Pörssihaukka on suhtautunut varautuneesti pörssien AI-huumaan – ei itse teknologian vaan markkinoiden taas kerran rajattoman innostuksen takia. Koska kaikki buumit saapuvat taitteeseensa enemmin tai myöhemmin, syystä jos kolmannesta.
AI-infran osakkeiden kurssikäytös antaa yhä selvempiä merkkejä investointisyklin kypsymisestä – tai ainakin markkinasyklin. Tuore esimerkki on sveitsiläinen teollisuusjätti ABB, jonka Q3:n huippuluvut eivät enää riitä pitämään kurssia nousussa.
Sähköteknologian jätin ABB:n – joka oli aikanaan tulossa Pörssihaukan listalle, mutta Sveitsin hankala osinkoverotus pudotti sen pois – tilaukset kasvoivat peräti +40 % ja operatiivinen tulos +24 %. Datakeskusliiketoiminnan tilaukset kasvoivat kolminumeroista vauhtia.
Silti osakkeen jo kuukausia jatkunut lasku ei taittunnut. Liikevaihto jäi toki hieman odotuksista ja nettotuloskin niukasti vuodentakaisesta, mutta kokonaisuutena tulos oli komea.
ABB on hyötynyt AI-infran investointihuumasta samaan tapaan kuin Wärtsilä, 2G Energy, Caterpillar, Cisco ja monet muut. Vastaavaa kurssikäytöstä näkee nyt kaikissa buumin nostamissa osakkeissa.
Meno kuin 2022
Syitä voi tulkita useita. Ensinnäkin ABB:n kuten lukemattomien buumista hyötyneiden yhtiöiden arvostukset ovat karanneet taivaalle.
Kun hintaan ladataan odotukset pitkästä huippukasvusta, voi pienikin pettymys riittää rajuun kurssireaktioon. Buumin keskeiset veturit TSMC ja ASML kertovat samaa tarinaa tulosreaktioillaan.
Sinänsä varsin turvallisen ja varman – joskin syklisen! – ABB:n osake on teknisestä vinkkelistä jo reippaassa jyrkässä laskumarkkinassa. Eikä todellakaan ainoa AI-nosteessa paahtaneista.
Edellisen kerran ABB poksahti lujaa alas keväällä 2025 – mutta tuolloin sen aiheutti Persianlahden sodan syttyminen. Sitä edellinen laskumarkkina 2022 oli perinteinen indeksitason inflaatio- ja korkovetoinen.
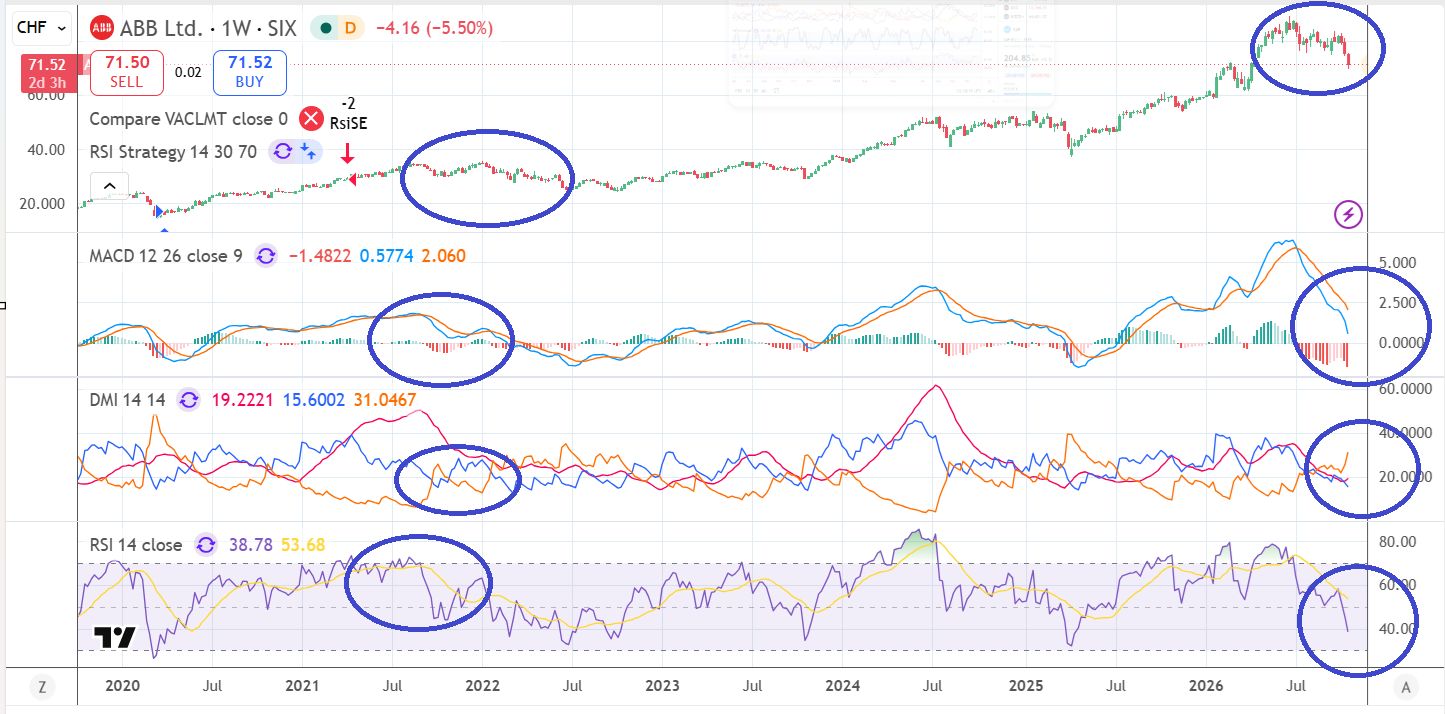
ABB oireilee osaltaan kuten 2022
Tausta nyt samantapainen. Laskumarkkinat kuuluvat normaaliin suhdannekiertoon joidenkin vuosien välein.
Osarikauden edetessä uusia pettymyksiä sopii odottaa. Vaikka itse raporteista niitä olisi vaikea tonkia tiukallakaan seulalla.
Vaan onko kyse vain markkinoiden sekoilusta? Aina mahdollista ja osittain usein sitäkin.
Silti, jos on napannut ostohuuman huipulta nyt liki puolet kurssistaan menettänyttä osaketta, löytyy pahimman markkinavirheen tehnyt sijoittaja peilistä.
Kaikki velka ei näy sijoittajalle
Huolenaiheet eivät rajoitu osakemarkkinoihin. AI-infran luottomarkkinat ovat hermostuneet rajusti, ja CoreWeaven kaltaisten velkaantuneiden datakeskustoimijoiden rahoituskustannukset ovat nousseet vaarallisen korkeiksi.
Luottoluokittaja S&P Global varoittaa myös suurten teknologiayhtiöiden monimutkaisten hankeyhtiö-, takaus- ja rahoitusjärjestelyjen voivan jättää todellisia vastuita taseiden ulkopuolelle. Silloin riskiä on vaikea nähdä.
Kustannusinflaatiokin painaa, eikä vain energian takia. Muistipiirien hinnat jatkavat nousuaan, sähkön saatavuus sekä rakentamisen pullonkaulat vaikeuttavat datakeskushankkeita.
Korkojen nousu lisää rahoituspainetta. Kaikki tämä nostaa investointien kannattavuuskynnystä.
Suhdannehuippujen historiasta tiedämme markkinoiden ennakoivan käänteitä ennen kuin ne näkyvät yritysten tuloksissa. Pörssihaukka on tätä korostanut koko olemassaolonsa ajan kohta kahdeksan vuotta.

Pörssi on parhaimmillaan suhdannetaitteiden ennustajana. Kuva: Pörssihaukka / Midjourney AI
Itse teknologian menestys ei takaa sijoittajienkin niin tekevän, etenkin jos lähtivät kyytiin myöhässä. Siitä riittää esimerkkejä historiasta, hyvin läheltäkin.
Emme vielä tiedä, onko AI-infrassa käynnistynyt vastaava prosessi. Kysyntä jatkuu vahvana, eikä investointien laajamittaista taittumista vielä näy.
Pörssihaukka ottaa kuitenkin markkinoiden viestit vakavasti ja hyvissä ajoin ainakin tavoitteena se. On käynnissä laaja muutos sijoittajien suhtautumisessa AI-buumiin, eikä historian perusteella oireita kannata vähätellä.
Kiina marssii AI:ssakin hinta edellä
Yksi AI-huuman riskeistä on kiristyvä kilpailu. Illinoisin yliopiston professori Rakesh Kumar varoittaa Fortunen tuoreessa haastattelussa, että Yhdysvaltain puolijohteiden vientirajoitukset ovat kääntyneet osittain tarkoitustaan vastaan: ne vauhdittivat Kiinan AI-teknologian kehitystä.
Kumarin mukaan useimmat tekoälyn sovellukset eivät tarvitse tehokkaimpia prosessoreita. Kiina voi haastaa länsimaiset tuotteet halvemmilla ratkaisuilla ja voittaa markkinaosuuksia.
Kiinalaisethan sen totisesti osaavat, alalla jos kolmannella. Automarkkinoilla länsimaissa painetaan jo paniikkinappulaa.
AI:ssakin kehityksestä on jo näyttöä. Kiihtyvä kilpailu voi painaa laskentakapasiteetin hintoja ja yhtiöiden katteita jo lähivuosina.
Kiinalaiset työntyvät monille apajille. Kuva: BYD
Voi tietää tylyjä tilanteita nykyisille suurinvestoijille, joiden laskelmat perustuvat korkeisiin tuotto-odotuksiin. On ainakin aivan varmaa, että nuori kiivaasti kehittyvä teknologia tuo vielä monia yllätyksiä.
Tekoäly voi jatkaa vahvaa kasvuaan, vaikka infrastruktuurin sijoittajat pettyisivät pahasti sen kannattavuuteen. Palaamme AI-infran tilanteeseen perusteellisemmin erillisessä analyysissä.
Vihreä energia ei niin vihreä salkussa
Ikävästi on käynyt vaikkapa uusiutuvalle energialle, mutta vain sijoittajan kannalta. Itse teknologia marssii eteenpäin ja hyödyttää sen käyttäjiä.
Kova kilpailu, suurelta osalta Kiinan masinoima, vaikeuttaa tuottajien asemaa. Sektorin rahastot, kuten ETF-yhtiöistä suurimman iSharesin versio, ovat olleet surkeita sijoituksia valtaosan ajastaan.
Ala ei pode teknologisia vastoinkäymisiä, etenkin aurinkoenergia on kehittynyt liki käsittämättömän tehokkaaksi, käteväksi ja edulliseksi. Asiakas kiittää, yhtiöiden talous ja sijoittajien laskelmat saavat ankarasta kilpailusta pamppua.
Tämä ei ole ennuste vastaavasta kehityksestä AI-sektorilla, jossa monet toimijat ovat vahvoja, kokeneita, vakavaraisia, suhdannekestäviä yhtiöitä. Mutta näkymien samentuminen ja osakkeiden kalleus jo yksin riittävät villeihinkin markkinareaktioihin.
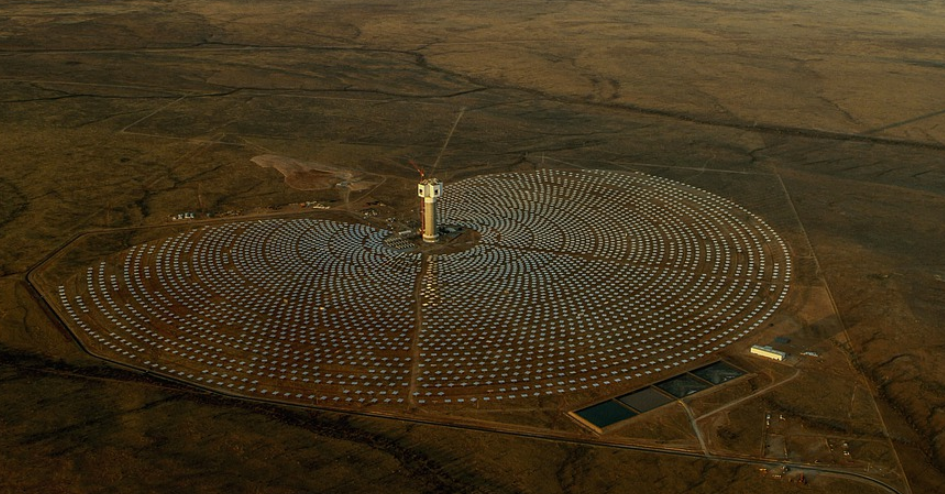
Aurinkopaneeleiden kiivas kehitys toi myös hinnat alas. Kuva: Wikicommons
Se täytyy sijoittajan aina pitää mielessä. Ja kun tällainen kehitys iskee laajasti nosteesta hyötyneisiin osakkeisiin, seuraukset ulottuvat kaikkialle markkinaan.
Yhtenä suurena ellei tärkeimpänäkin elementtinä rotaatio: raha siirtyy suosionsa menettäneistä kohteista uudestaan houkutteleviksi muuttuneisiin. Eikä se vaadi myllerrystä itse yhtiöissä, ainoastaan arvostuksessa.
Optiosuojaus rulettaa nyt
Rotaatiota alleviivaa nyt vaikkapa optiosuojattu osakerahasto JGPI, joka on saanut varmaankin pisimpään yhtäjaksoisia osta-leimoja Pörssihaukan historiassa ja varsinkin suhteutettuna sen listalla olon aikaan.
Luonteensa mukaisesti se toimii ennen muuta suojasijoituksena levottomien markkinoiden varalle. Jos pommeja tulee niin optiosuojaus kohentaa osinkovirtaa reilustikin.
Laajan osakesalkun arvo kuitenkin lähtökohtaisesti putoaa heijastuen rahaston kurssiin. Tällä kertaa markkinoiden hermoilu vaikuttaa päinvastoin: JGPI sai pykälän silmään ohittaen rapsakasti rajahintansa 23 euroa.
Yllätä se ei yksin teknisen analyysin pohjalta, se oireili näin käyvän jo jonkin aikaa. Eikä ihan heti taittuvan.
JGPI:n piristyminen keskellä markkinoiden hermoilua ei välttämättä ole paradoksi. Rahaston laaja, aktiivisesti hoidettu osakesalkku voi hyötyä AI-huumasta irtautuvasta rotaatiosta samalla, kun epävarmuus kasvattaa optiopreemioiden tuottopotentiaalia.
Toiminut tarkoitetusti
Tämän vuoden keskimääräinen osinko per kuukausi asetttuu 15,3 senttiin, jolla vuotuinen osinkotuotto olisi vähän päälle 8% jos ostettu 22 euron hintaan. Nyt liki 24 eurossa tuottoa kertyy aika makeasti etenkin suojabetsiksi.
Osinko vaihtelee suurestikin markkinanolojen mukana. Yllättävät ryskeet kuten Persianlahden sota poksauttavat osingon ruhtinaalliseksi, toukokuussa tuplaksi keskimääräisestä – mutta harvoin kuitenkaan pitkäksi aikaa.
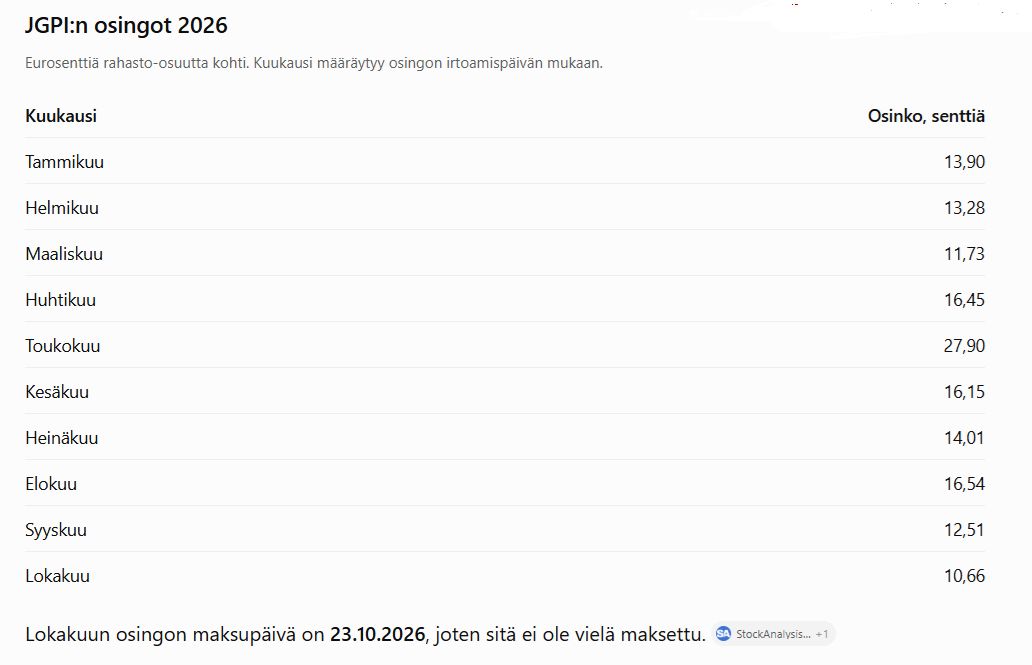
Optiosuojaus tuo vaihtelevaa, keskimäärin hyvää osinkoa. Kuva: Pörssihaukka / OpenAI
Kurssinousua ei kuitenkaan pidä panna yksin optiosuojauksen ansioksi. Rahaston osakeomistukset, valuuttakurssit ja optiostrategia vaikuttavat kaikki lopputulokseen.
Juuri niiden yhdistelmä tekee JGPI:stä kiinnostavan vaihtoehdon levottomilla markkinoilla, vaikkei se osakkeiden laskulta täysin suojaakaan.
Nousu jatkunee vielä aikansa kuten 2024, jolloin se kesti vuoden, nyt takana vasta kolme kuukautta. Jos salkusta löytyy niin aika nautiskella, koska osingot lienevät kasvussa ainakin jonkin kuukauden.
Ei hätää salkussa
Tuonnempana voi tulla ajankohtaiseksi myös lunasta-suositus, toki ehdollisena kuten aina. Mikään sijoitus ei ole houkutteleva hinnasta riippumatta.
Suojabetseillekin voi tulla kotiutuksen paikka. Vahvaa trendiä ei silti kannata katkaista myynnillä vain siksi, että kurssi ylitti rajahinnan.
Tekninen analyysi antaa aikanaan tarkempia vihjeitä nousun väsymisestä. Siinä vaiheessa hankintahinnan ja osinkojen yhdistelmä kilauttanee laadukkaan tuoton salkkuun.
Uusien ostojen houkuttelevuus ja vanhojen omistusten pitäminen ovat myös eri asioita. Kurssin noustessa osinkotuotto suhteessa ostohintaan heikkenee, elleivät jaot kasva mukana.
Pelivälineen suojaaminen on tärkeää monessa lajissa. Kuva: Clément Bucco-Lechat, Wikicommons
Näillä näkymin JGPI ei ihan heti saa uutta osta-leimaa. Vanhoille omistajille kuukausittainen kassavirta antaa kuitenkin hyvän perusteen odottaa rauhassa.
Jos markkina riehaantuu kunnolla niin toki JGPI saanee osansa myrskystä. Mutta samalla osinkovirta turpoaa, siten optiosuojaus toimii.
JGPI:n tehtävä ei ole voittaa osakeindeksejä nousumarkkinassa, vaan tarjota siedettävää kyytiä ja vahvaa kassavirtaa epävarmoissa oloissa. Se on täyttynyt tähän asti ja etenkin jos nyt osto osui 22 euron nurkkaan.
2G – ei ostorakoa vieläkään
AI-huumasta kermaa kuorineen 2G:n retkahdus ennakoivasta osarista ei näytä hellittävän, en sitä tosin odottanutkaan. Kun pitkät indikaattorit liikahtavat noin voimakkaasti niin harvoin suunta vähästä kääntyy.
Ja kun sen tekee niin antaa yleensä selvät merkit siitä, ei ikävä kyllä aina. Mutta niin usein, että tekninen analyysi perustelee olemassaolonsa ainakin Pörssihaukan työkalupakissa.
Olen tietysti yhä tyytyväisempi lunasta-leimaan 70 euron tienoossa. Joskus niitä saa kiroilla, nyt hihkua riemusta, kurssista haihtunut piikistä jo -40%.
Päivän ja pidemmän ajan teemaan sopii, että 2G:n tiedote oli hyvin myönteinen ja etenkin tulevien vuosien odotuksia lataava. Liikevaihdon pitäisi kasvaa aiempia vuosia paremmin, vaikka hyvää sielläkin.
Mopo tapaa karkailla
Investoinnit kiihtyvät, kuinkas muuten kuin AI:n vetämänä. Sopii kyllä 2G:n kohdallakin toivoa, ettei vaikkapa rahoituskriisi sotke laskelmia.
AI:n imemän velkarahan määrää on vaikea tutkailla hermostumatta – kun on kokenut finanssikriisin sen taustat tarkkaan tuntien. Mopon lapasista karkaaminen ei todellakaan yllättäisi.
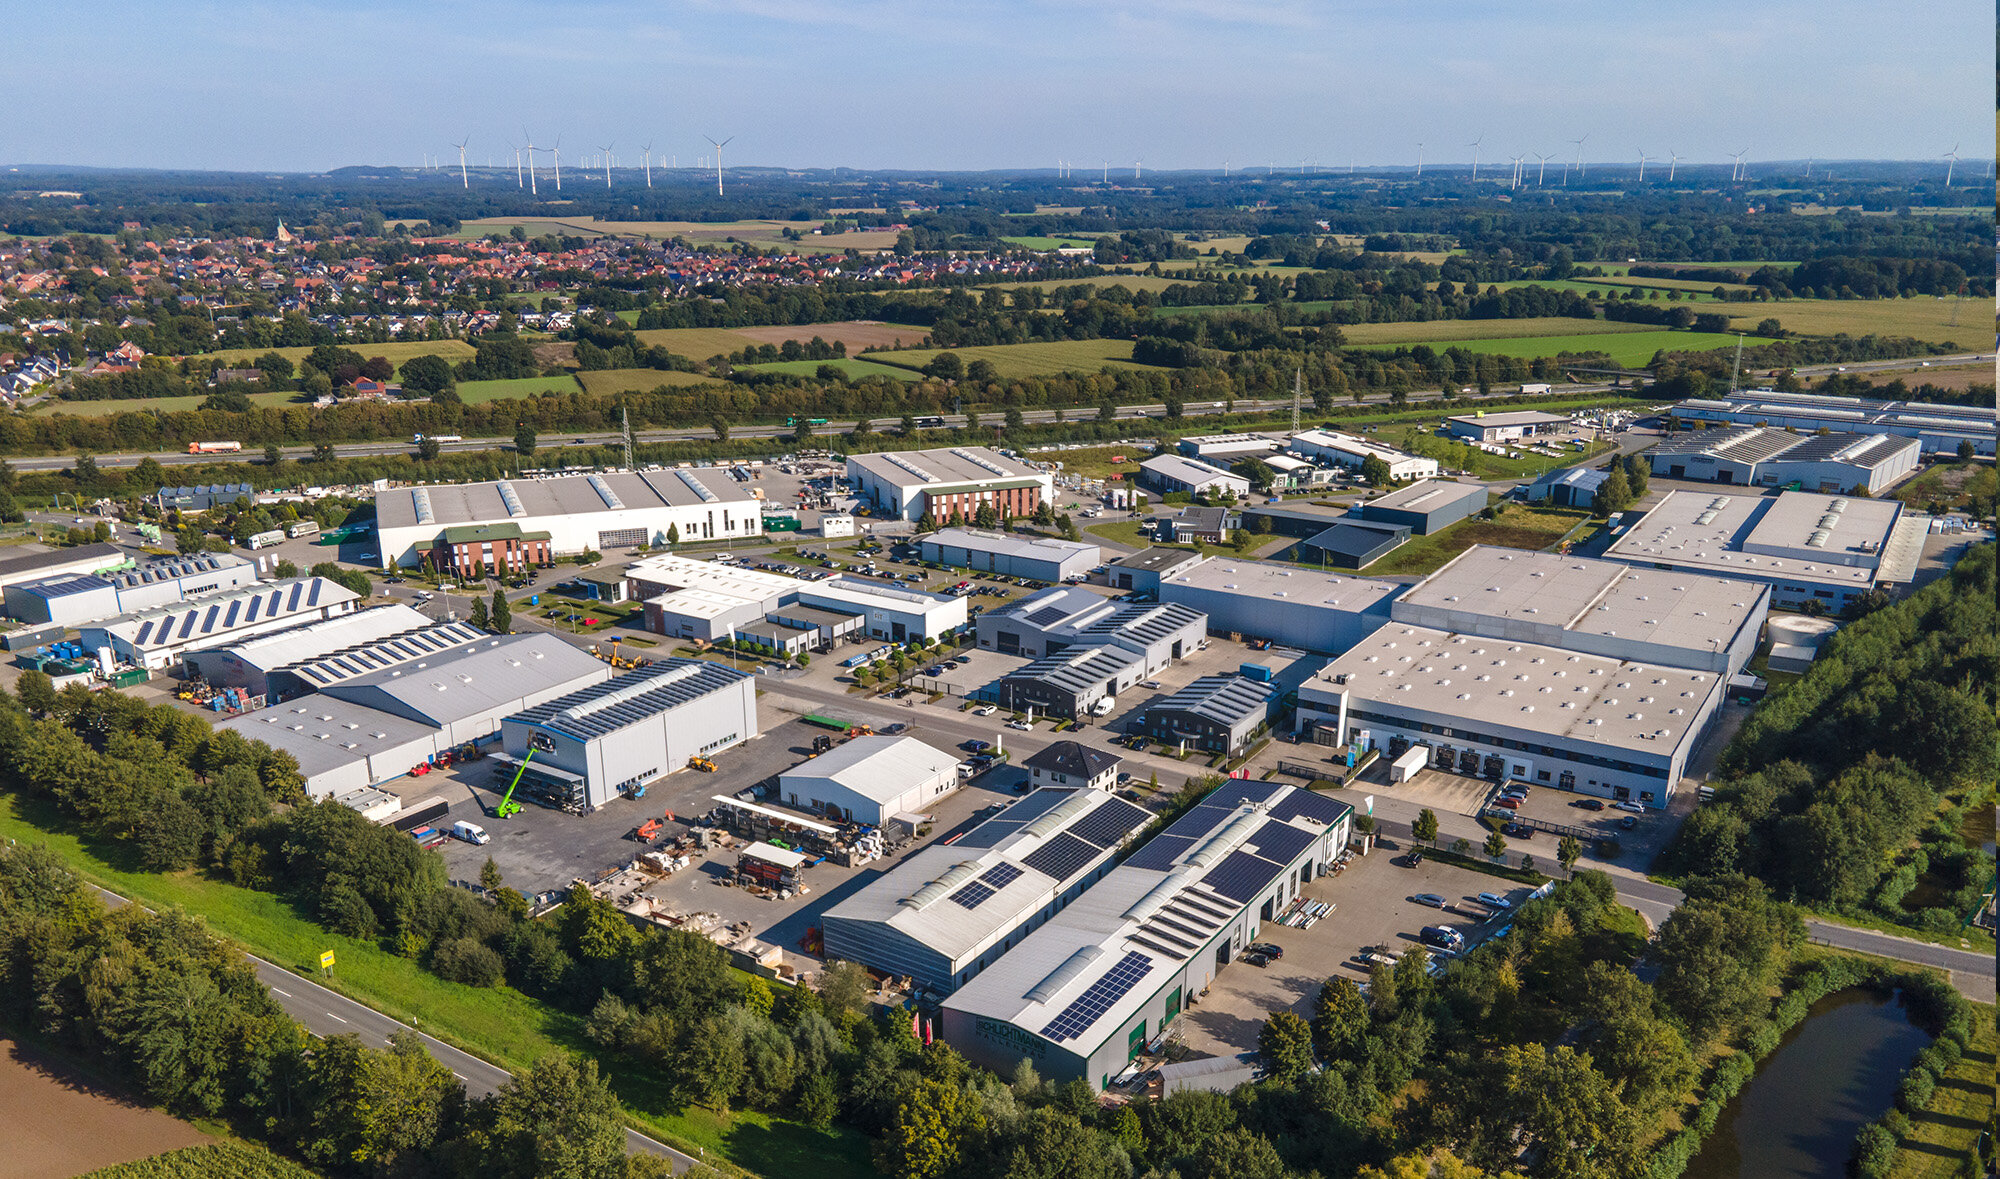
2G aikoo laajentaa tuotantoa kovan kysynnän perässä. Kuva: 2G Energy.
Sitä murehtivat nyt muutkin sijoittajat. Aika näyttää, missä mitassa ja kaikkialla huolet paljastuvat aiheelliseksi.
2G kyllä saa osta-leiman taas otollisella hetkellä. Edellinen osui lopulta hyvin, vaikka taitteen tulo kesti monta viikkoa ja vaatii hermoja kiristelleen montun sitä ennen.
2G oli hieno löytö Leeviltä, tällaiset melko pienet, huonosti tunnetut, hyväkuntoiset ja silti edulliset kasvuyhtiöt voivat kipata salkkuun komeat voitot lyhyessäkin ajassa – kuten tässä tapauksessa Pörssihaukan ihan ennätysajassa.
SAPeri sentään kun kivaa!
Samaa voi jo sanoa SAP:ista, vaikka se on kaikkea muuta kuin pieni tai huomaamaton. Pörssihaukan vankka luotto rankkaan markkinavirheeseen SaaS-yhtiöiden myyntihysteriassa lyö nyt kunnolla leiville.
Osake tempaisi jo päälle 200 euron, kesällä sitä sai vielä 140 eurolla. Paljoa enempää osake ei maksanut listalle noustessaankaan joitakin viikkoja aiemmin.
Tässä vaihteeksi voimme nauttia osakepoiminnan ja itsenäisen ajattelun valoisasta puolesta. Kun AI-sektoria hakataan mustelmille moni sektori kroolaa toiseen suuntaan, SaaS ja SAP yhtenä niistä.
Rotaatio antaa kyytiä sijoittajille – suunta riippuu kohteesta. Kuva: Nennieinszweidrei, Pixabay
Pörssihaukka uhrasi paljon hikeä, kahvia ja palstatilaa sektorin puolustamiseen sijoituskohteena, tämä Leevin sarja suurimpana muttei todellakaan ainoana palana. Ei ollut suosittu tulokulma tuohon aikaan, nyt ääni kellossa ihan toinen.
Massan mukana on henkisesti turvallista vaeltaa, mutta siinä tekee usein suurimmat virheetkin. Se, mikä on ilmeistä vähän kaikkien mielestä, kääntyy usein joksikin muuksi.
Pörssihaukka pitää kiinni itsenäisestä linjastaan, vaikka koville se ajoittain ottaa.
Pörssihaukassa on kahden viikon tutustumistarjous ilmaiseksi ja sitoumuksetta

