Tulossatoa: Kustannuskuuri tehoaa, kärsivällisyys loppuu
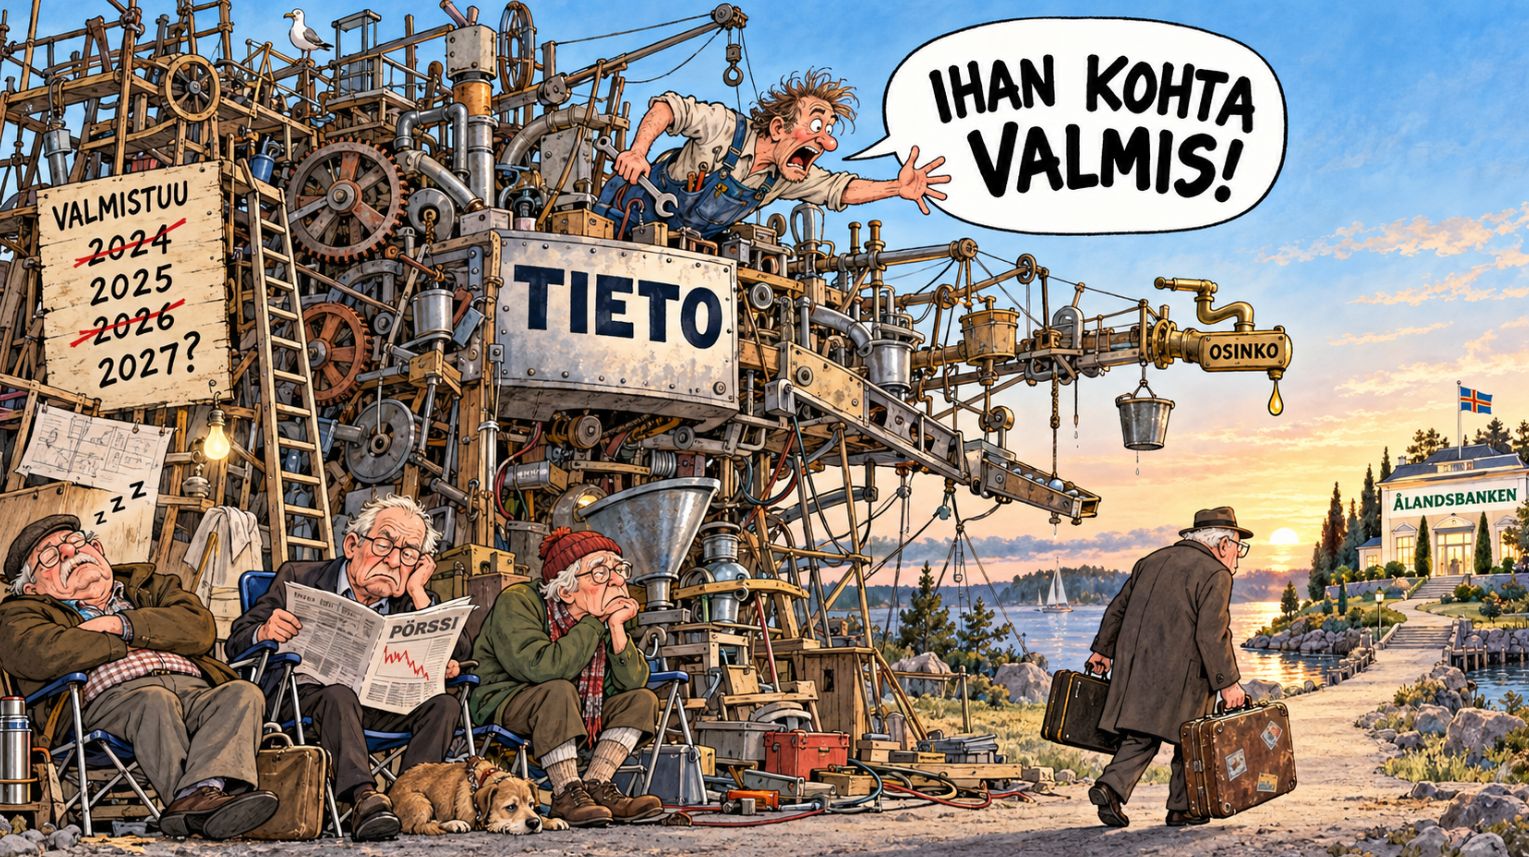
Tieto uudistuu myönteiseen suuntaan, vauhti ei miellytä. Kuva: Pörssihaukka / OpenAI
Tieto jatkaa onnistunutta säästöohjelmaansa, mutta liiketoiminnan kasvu pysyy pakkasella. Parempaa luvataan, kaavailemme silti irtautumista osakkeesta.
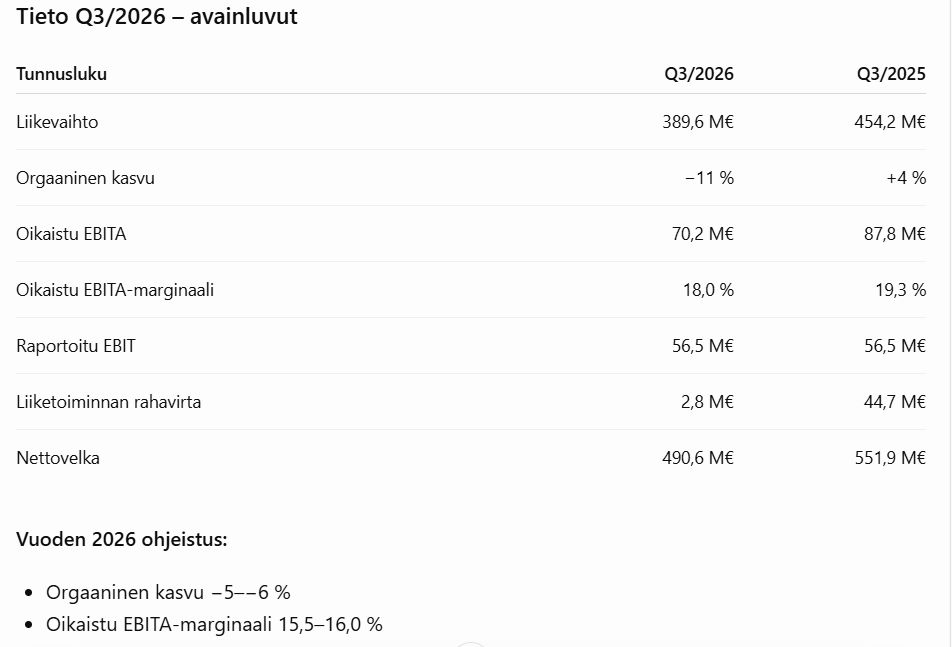
Tieto teki kolmannella neljänneksellä 389,6 miljoonan euron liikevaihdon, mikä merkitsi 14 prosentin laskua vuodentakaisesta. Orgaanisesti liikevaihto supistui peräti 11 prosenttia.
Oikaistu liikevoitto ylsi silti 70,2 miljoonaaa. Kannattavuus ansaitsee kiitokset, muttei yksin riitä pitämään sijoituskeissiä pystyssä.
Vertailukauden lukuihin sisältyi kuitenkin Banktechin 22 miljoonan euron kertaluonteinen tuloutus oikeuden päätöksen seurauksena. Sen vaikutus orgaaniseen kasvuun oli viisi prosenttiyksikköä.
Lisäksi vanhojen sopimusten supistuminen rasitti kasvua kahdella prosenttiyksiköllä. Nämä tekijät huomioiden varsinainen orgaaninen lasku oli noin neljä prosenttia eli ei ihan niin ruma.
Muttei suuresti ilahduta. Oikaistu EBITA-marginaali kyllä nousten 18,0 prosenttiin.
Vertailukauden 19,3 prosenttiin sisältyi merkittävä kertaluonteinen tulosvaikutus, joten operatiivinen kannattavuus on parantunut. Pisteet siitä, ehdottomasti.
Kate passaa, kasvu ei
Yhtiön säästöohjelma on edennyt hyvin. Syyskuun loppuun mennessä saavutettu vuositason säästövaikutus oli jo 125 miljoonaa euroa, koko vuoden tavoite 130 miljoonaa.
Säästöt pitävät tuloskunnon kuosissa heikosta kysynnästä huolimatta. Toisaalta säästöjen suurimmat hyödyt alkavat olla käytössä.
Jatkossa tulosparannus tarvitsee myös liikevaihdon kasvua. Sen kaapiminen on ollut Tiedolle vaikeaa.
Ei ihan huono tilanne, muttei nyt vakuutakaan
Toki surkea suhdanne selittää siitä ison osan, lunta ovat tupaansa saaneet lukemattomat yhtiöt Suomessa ja laajemminkin Euroopassa, jossa Tieto toimii.
On Tiedossa yhä yhtä ja toista hyvääkin, etenkin Caretech -yksikkö. Sen liikevaihto supistui orgaanisesti vain prosentin ja oikaistu EBITA-marginaali ylsi peräti 33,1 prosenttiin.
Caretech osoittaa, mihin Tiedon erikoistuneet ohjelmistoliiketoiminnat parhaimmillaan kykenevät. Mutta hoitopuoli ei yksin kesää tee.
Ohjeistus muuttui kahteen suuntaan
Tieto laski koko vuoden orgaanisen kasvun ennusteensa aiemmasta −3–−5 prosentista −5–−6 prosenttiin. Samalla se kuitenkin nosti oikaistun EBITA-marginaalin ohjeistuksen 15,5–16,0 prosenttiin aiemmasta 14,8–15,8 prosentista.
Toimitusjohtaja Endre Rangnes arvioi orgaanisen kasvun elpyvän asteittain ja yhtiön saavuttavan vakaata orgaanista kasvua vuonna 2027. Mahdollista vaan ei varmaa.
Geopoliittiset hurrikaanit peuhaavat aina vain hankaloittaen etenkin Euroopan asemaa. Tähänkään en näe suuria muutoksia ikävä kyllä.
Keväällä virinnyt yleinen optimismikin on saanut kolhuja, kun energian hinta palasi hirmulukemiin ja Trumpin lupaukset nopeasta kriisistä eivät vakuuta enää ketään – enempää Persianlahdella kuin Ukrainassa.
Vauhtiveijarit pitävät huolen Euroopan ongelmista. Kuva: Pörssihaukka / OpenAI
Ja IT-konsultoinnin markkina on vaikea, lisäksi tekoälyn nopea kehitys saa asiakkaat arvioimaan uudelleen hankkeiden laajuutta ja ajoitusta. Kyse saattaa olla toimialan rakenteellisesta muutoksesta.
Osinko ratkaiseva
Yhtiö osaa parantaa kannattavuuttaan vaikeassa ympäristössä, siitä iso plus. Silti yhtiön vastustuskyvyltä odotin enemmän.
Rakenteelliset muutokset tulivat turhan myöhässä. Sitä kuvaa yksikköjen myynti huonossa markkinatilanteessa ja lopulta osingon leikkaus.
Se kruunasi pettymyksen. Kun sijoitus nojaa kohtuullisen korkeaan ja mielellään kasvavaan osinkovirtaan, osingon leikkaus keikauttaa asetelman oleellisesti.
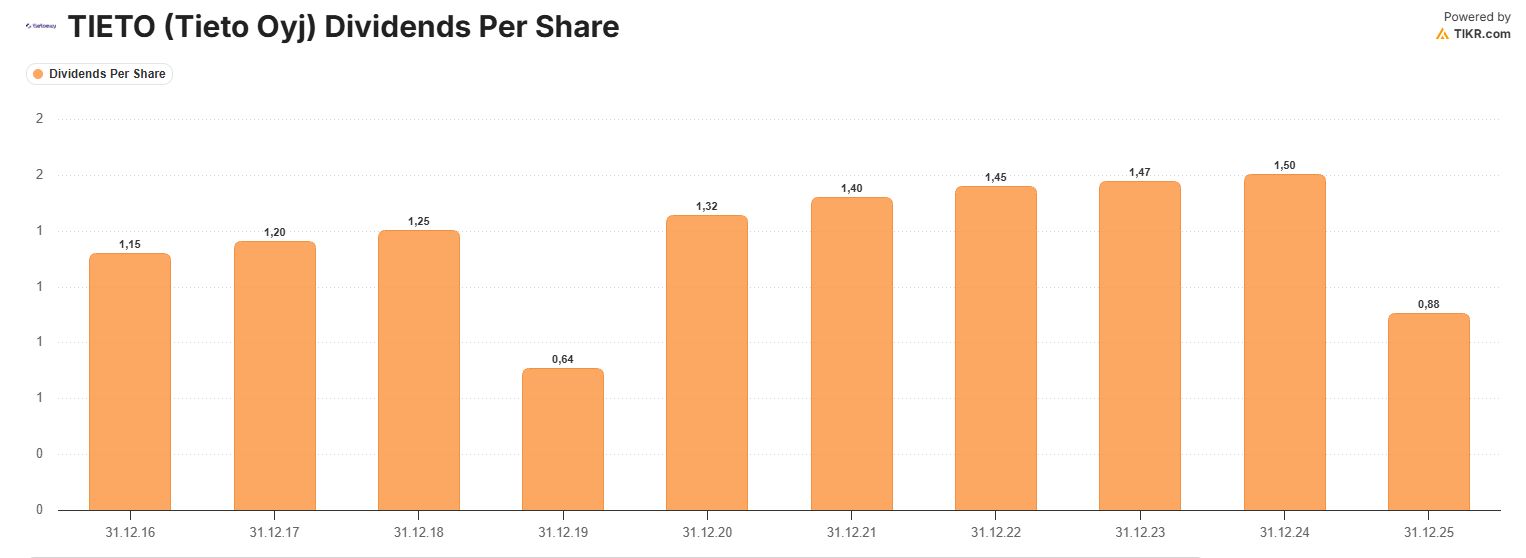
Osingon leikkaus vei Tiedolta oleellisen sijoitusperusteen
Yhtiö voi yltää parempaan tulokseen ensi vuonna. Osakekurssissa voi olla nousuvaraa, jos markkina alkaa hinnoitella tuloskäännettä.
Kysymys kuuluu: kauanko kannattaa odottaa? En enää usko parantuvan tuloksen, jota sitäkään ei voi pitää varmana, pumppaavan osinkoa osinkotykin raameihin riittäväksi ainakaan muutamaan vuoteen.
TA:n suosiessa lunastukseen
Siksi osakkeelle haetaan nyt sopivaa exit-paikkaa. Tämä ei tarkoita välitöntä myyntiä hinnalla millä hyvänsä, vaan teknisesti hyvässä raossa.
Ratkaisua tukee myös Ålandsbankenin (ALBAV) tulo piakkoin tilalle. Pankkeja ja varainhoitajia toki on Hesan listalla jo kolme eli Nordea, Aktia ja Mandatum, mutta ALBAV tuo siihen kelpo lisän etenkin kasvupotentiaalillaan.
Tiedon mahdollinen käänne 2027 jää siten todennäköisesti meiltä odottamatta. Tiedostamme riskin pyyhkeen heittämisestä kehään liian aikaisin.
Mutta mikään kasvukone Tieto ei ole ennenkään ollut, eikä Fuusio EVRY:n kanssa sitä muuttanut. Hyvää osinkoa se kuitenkin tilitti uskollisesti – kunnes ei enää.
Kesällä osake näytti jo saavan kunnon pykälän silmään, sekin riemu taittui syksyyn mennessä. Tieto saa lunasta-leiman, jahka viikkokuvaaja ehtii seuraavan kerran yliostetuksi.
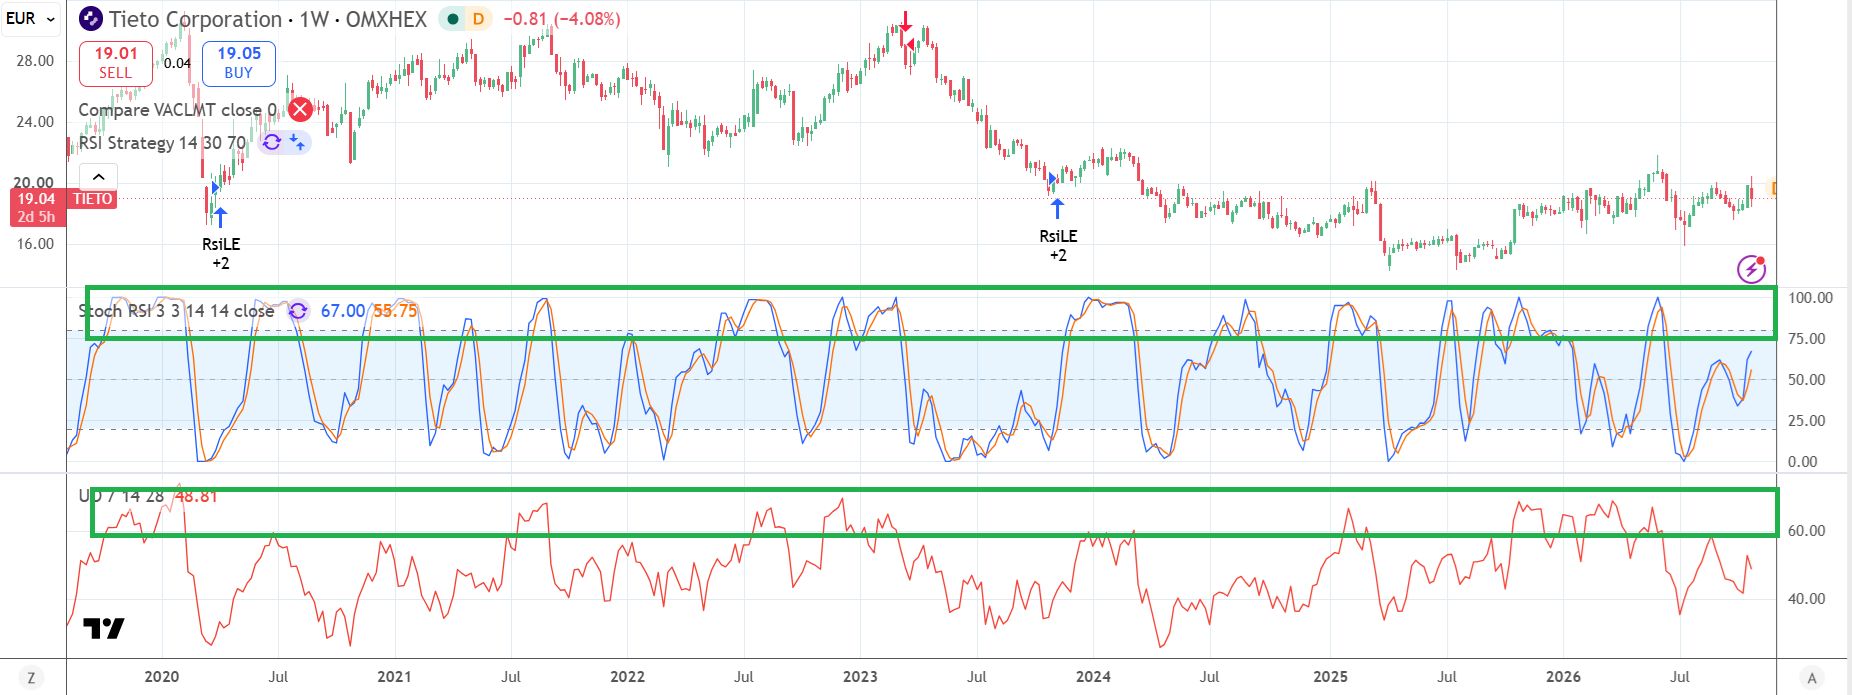
Vihreällä vyöhykkeellä Tieto pääsee lunastukseen ja exitiin
Jos liiketoiminnan kasvu palautuu, kassavirta vahvistuu ja osinkopolitiikka alkaa taas houkuttaa, osake voi toki palata listalle. Mutta hidasliikkeiselle sykliselle yhtiölle ainoa mahdollinen paikka on osinkotykit.
Ehkä Tieto sen raamit vielä täyttää – toivottavasti. Aika näyttää, tässä kohtaa strategiamme on tämä.

